직장·알바로 버는 근로소득 가구라면 지금 확인할 게 있습니다.
근로장려금 반기 신청입니다.
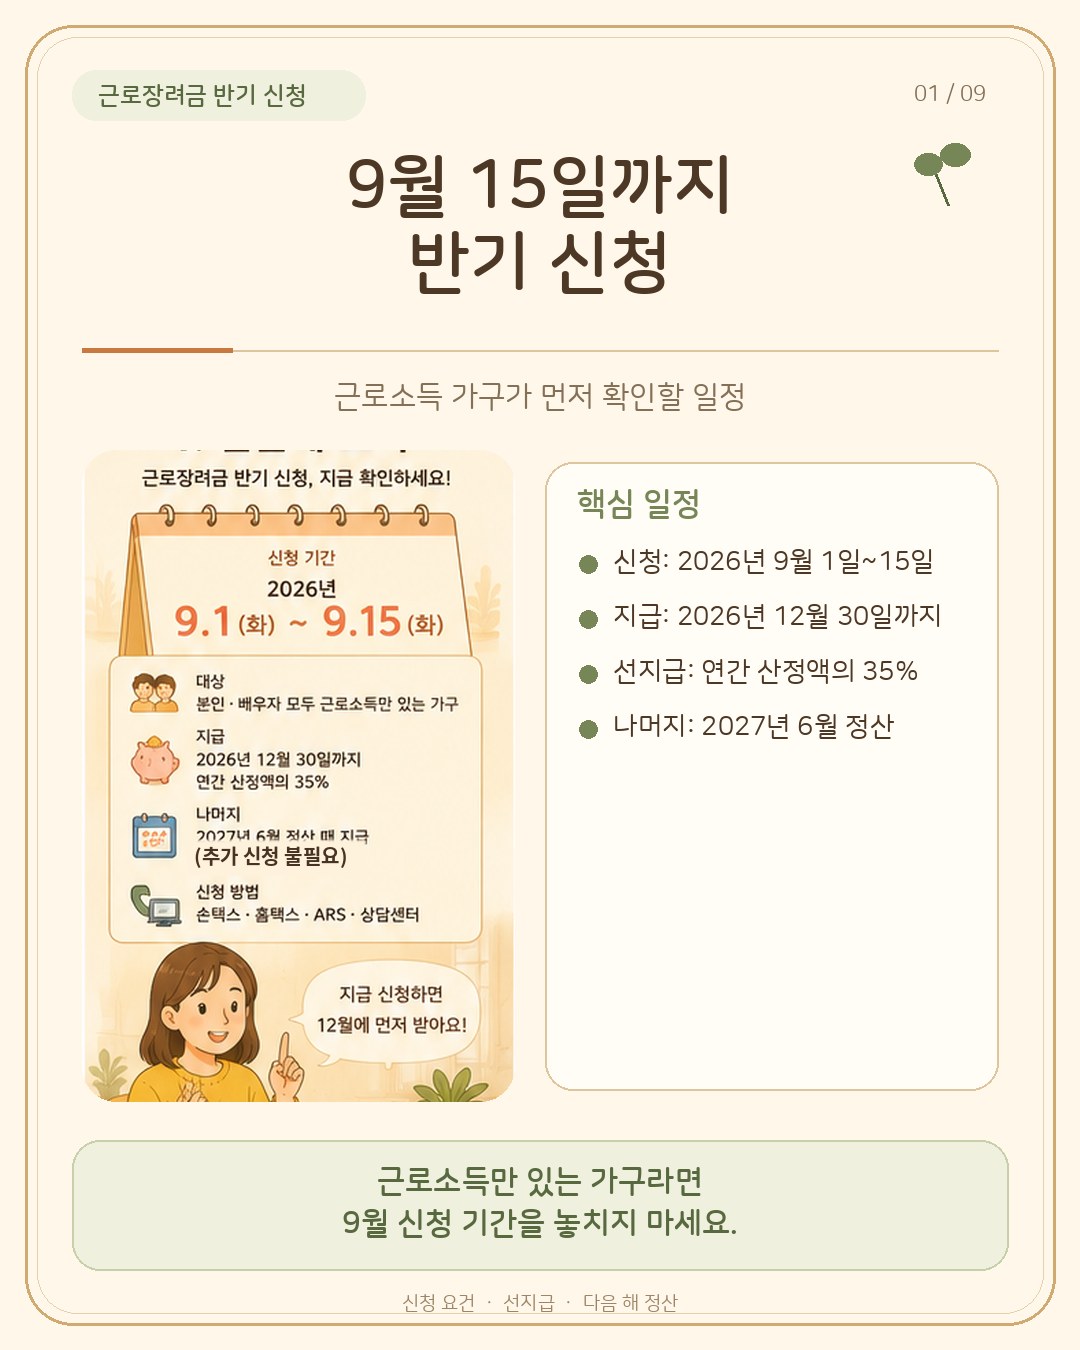
9월 1일부터 15일까지, 딱 15일만 받습니다.
지금 신청하면 12월에 연간 산정액의 35%를 먼저 받습니다.
내년까지 기다렸다 한 번에 받는 정기 신청과 다른 길입니다.
국세청 안내 기준으로 정리했습니다.
한눈에 보기
| 구분 | 내용 |
|---|---|
| 신청 기간 | 2026년 9월 1일 ~ 9월 15일 |
| 대상 | 본인·배우자 모두 근로소득만 있는 가구 |
| 소득 요건 | 2025년 부부합산 총소득이 가구별 기준 미만 |
| 재산 요건 | 2025-06-01 기준 가구원 합계 2.4억원 미만 |
| 지급 | 2026년 12월 30일까지, 연간 산정액의 35% |
| 나머지 | 2027년 6월 정산 때 지급 (추가 신청 불필요) |
세 줄로 줄이면 이렇습니다.
근로소득만 있으면 9월 15일까지 신청.
12월에 35% 먼저, 나머지는 내년 6월.
3.3% 떼는 프리랜서는 대상 아님 → 내년 5월 정기.
1. 반기 신청이 뭔가 — 정기 신청과 차이
근로장려금 받는 길은 두 가지입니다.
1년치를 다음 해에 받는 정기, 미리 나눠 받는 반기.
받는 총액은 같고, 받는 시점이 다릅니다.
| 구분 | 정기 신청 | 반기 신청 (이번) |
|---|---|---|
| 대상 소득 | 2025년 소득 | 2026년 소득 |
| 신청 시기 | 2026년 5월 (끝남) | 9월 1일~15일 |
| 지급 | 2026년 9월 말 한 번에 | 12월 35% + 내년 6월 나머지 |
| 누가 | 소득 종류 무관 | 근로소득만 있는 가구 |
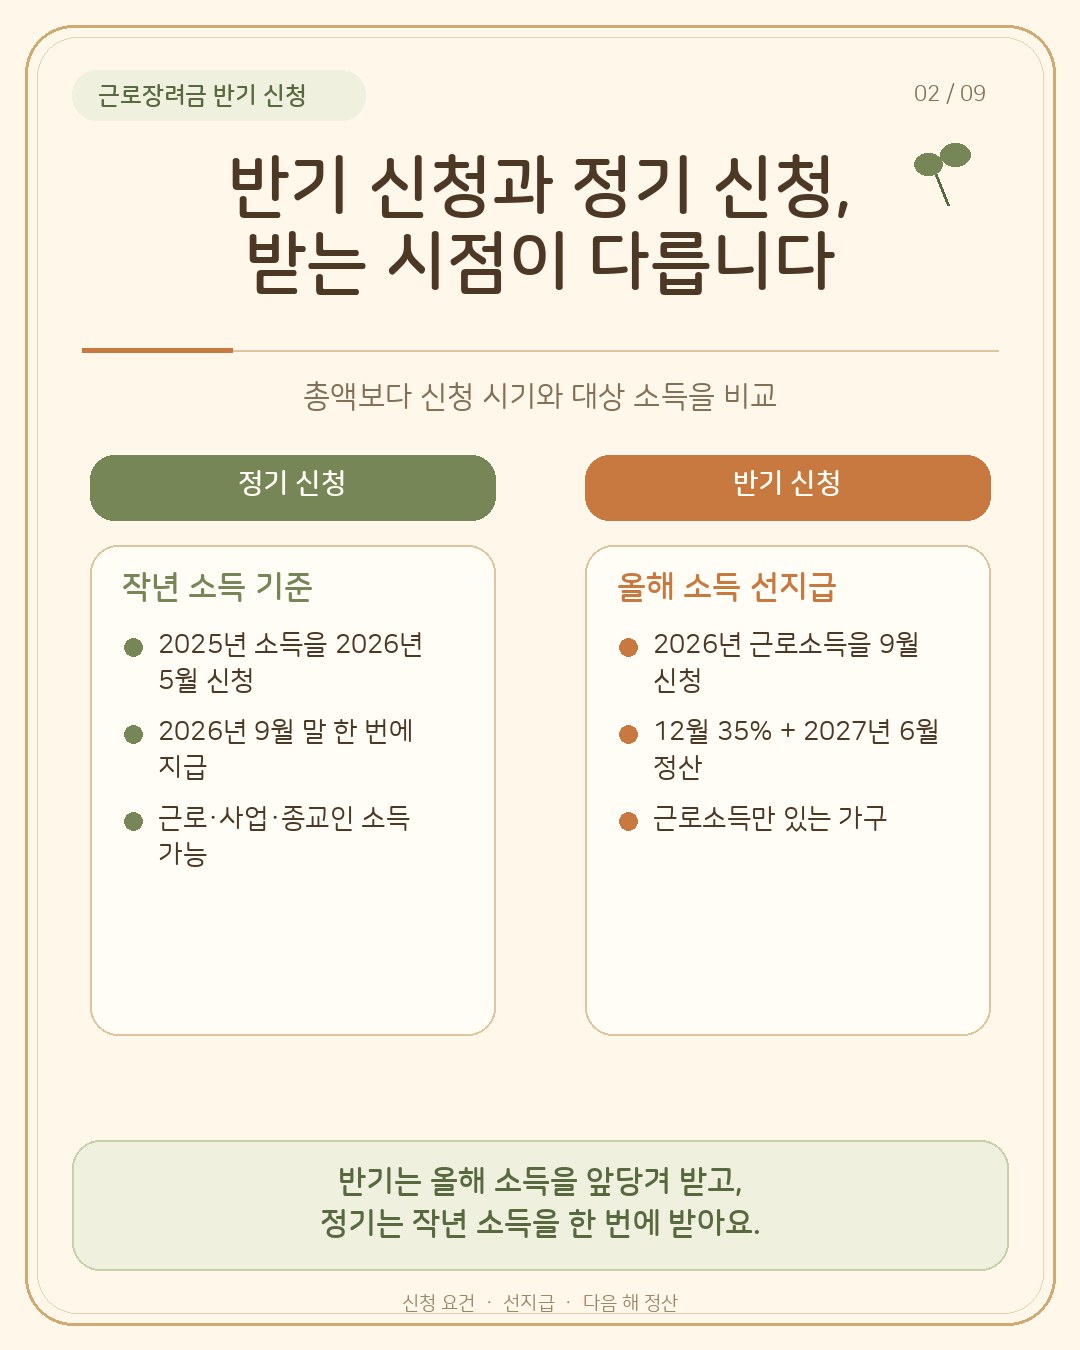
정기는 작년에 번 돈을 올해 받는 구조입니다.
반기는 올해 번 돈을 올해부터 받는 구조입니다.
반년 이상 빨리 받는 대신, 대상이 좁습니다.
2. 누가 되나 — “근로소득만”이 기준
본인과 배우자 모두 근로소득만 있어야 합니다.
월급·알바비처럼 고용돼서 받는 돈이 근로소득입니다.
| 소득 형태 | 반기 신청 |
|---|---|
| 월급 받는 직장인 | 가능 |
| 아르바이트 (근로소득 원천징수) | 가능 |
| 3.3% 떼는 프리랜서 (사업소득) | 불가 → 내년 5월 정기 |
| 배달·크몽 등 플랫폼 수입 (사업소득) | 불가 → 내년 5월 정기 |
| 종교인 소득 | 불가 → 내년 5월 정기 |
| 직장 월급 + 3.3% 부업 | 불가 → 내년 5월 정기 |
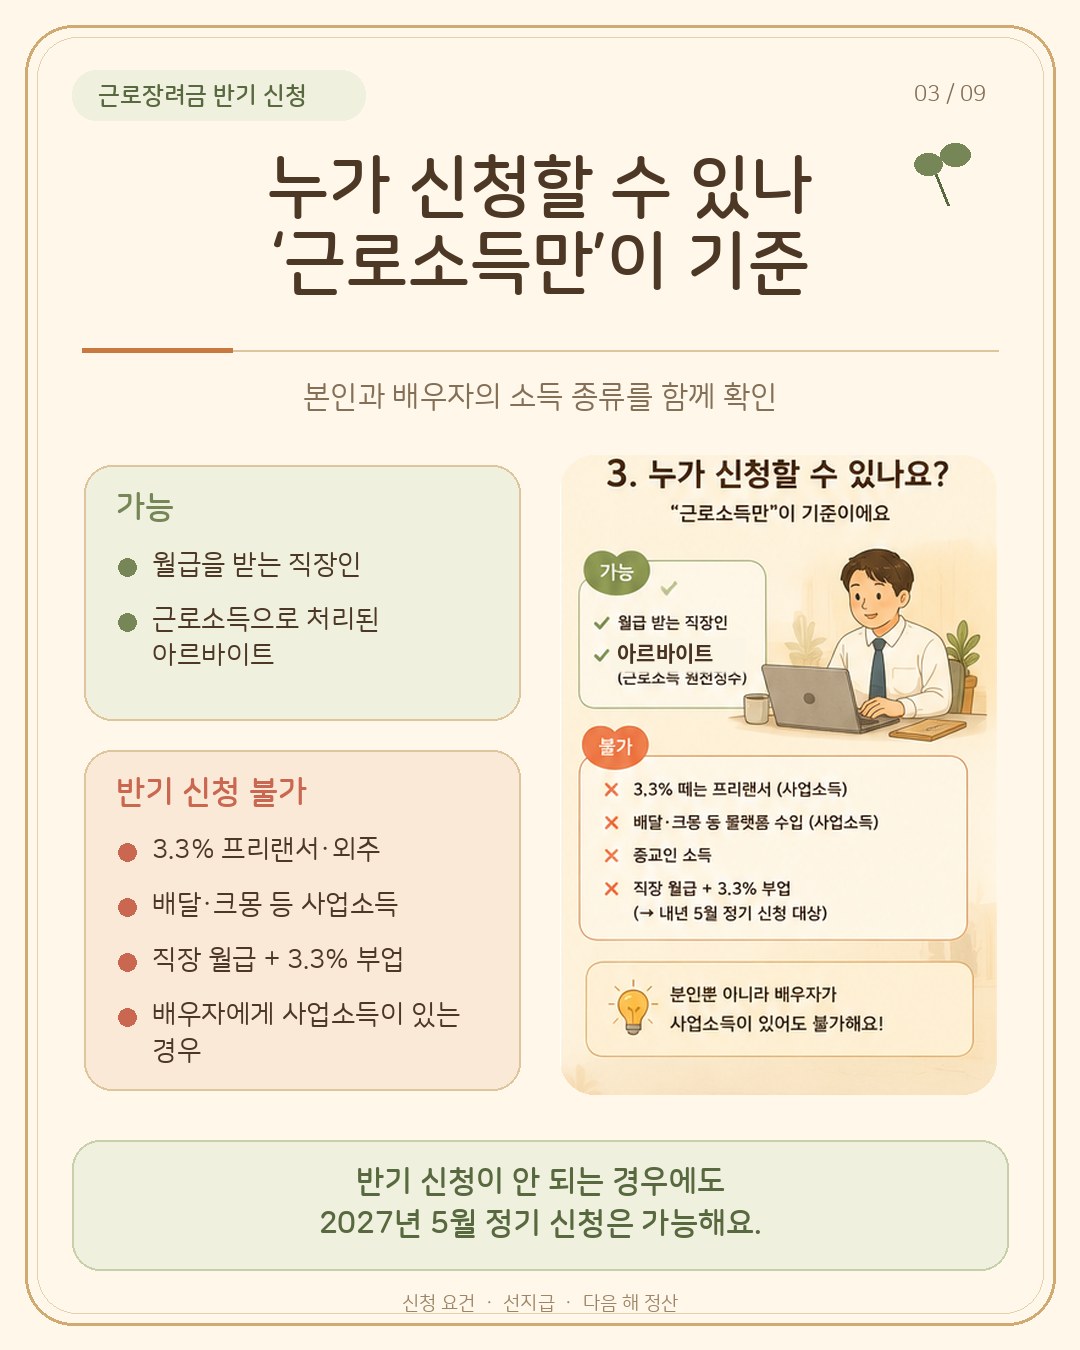
3.3% 떼인 소득이 하나라도 있으면 여기서 걸립니다.
본인이 아니라 배우자가 사업소득이 있어도 안 됩니다.
이 경우 못 받는 게 아니라 내년 5월에 받는 겁니다.
정기 신청 대상으로 자동으로 넘어간다고 보면 됩니다.
3. 소득·재산 요건 — 작년 기준으로 본다
신청 요건은 작년(2025년) 소득·재산으로 판단합니다.
| 가구 | 2025년 부부합산 총소득 | 연간 최대 지급액 |
|---|---|---|
| 단독 | 2,200만원 미만 | 165만원 |
| 홑벌이 | 3,200만원 미만 | 285만원 |
| 맞벌이 | 4,400만원 미만 | 330만원 |
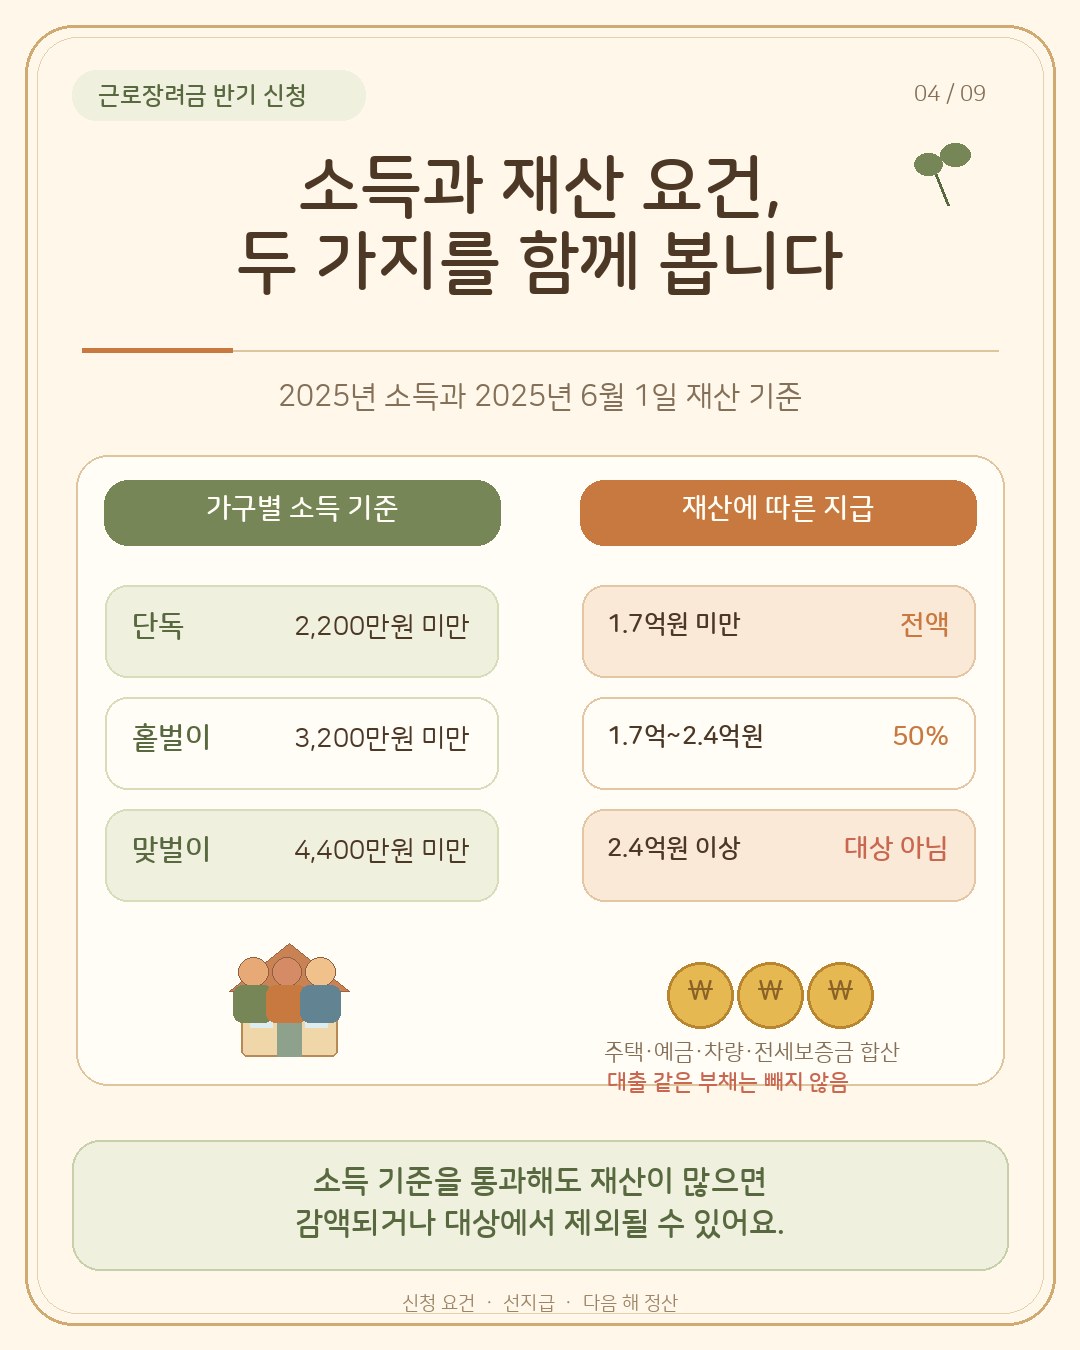
가구 구분은 이렇게 나눕니다.
| 가구 | 기준 |
|---|---|
| 단독 | 배우자·부양자녀(18세 미만)·70세 이상 직계존속 모두 없음 |
| 홑벌이 | 배우자 총급여 등 300만원 미만, 또는 부양자녀나 70세 이상 직계존속 있음 |
| 맞벌이 | 본인·배우자 각각 총급여 등 300만원 이상 |
재산 요건은 따로 봅니다.
| 2025-06-01 기준 가구원 재산 합계 | 지급 |
|---|---|
| 1.7억원 미만 | 전액 |
| 1.7억원 이상 ~ 2.4억원 미만 | 50%만 |
| 2.4억원 이상 | 대상 아님 |
주택·토지·자동차·전세보증금·예금을 다 합칩니다.
대출 같은 부채는 빼주지 않습니다.
4. 12월에 얼마 받나 — 산정액의 35%
상반기 근로소득으로 1년치 지급액을 추정합니다.
그 연간 산정액의 35%를 12월에 먼저 줍니다.
| 가구 | 연간 최대 | 12월 선지급 최대 (35%) |
|---|---|---|
| 단독 | 165만원 | 57만 7,500원 |
| 홑벌이 | 285만원 | 99만 7,500원 |
| 맞벌이 | 330만원 | 115만 5,000원 |
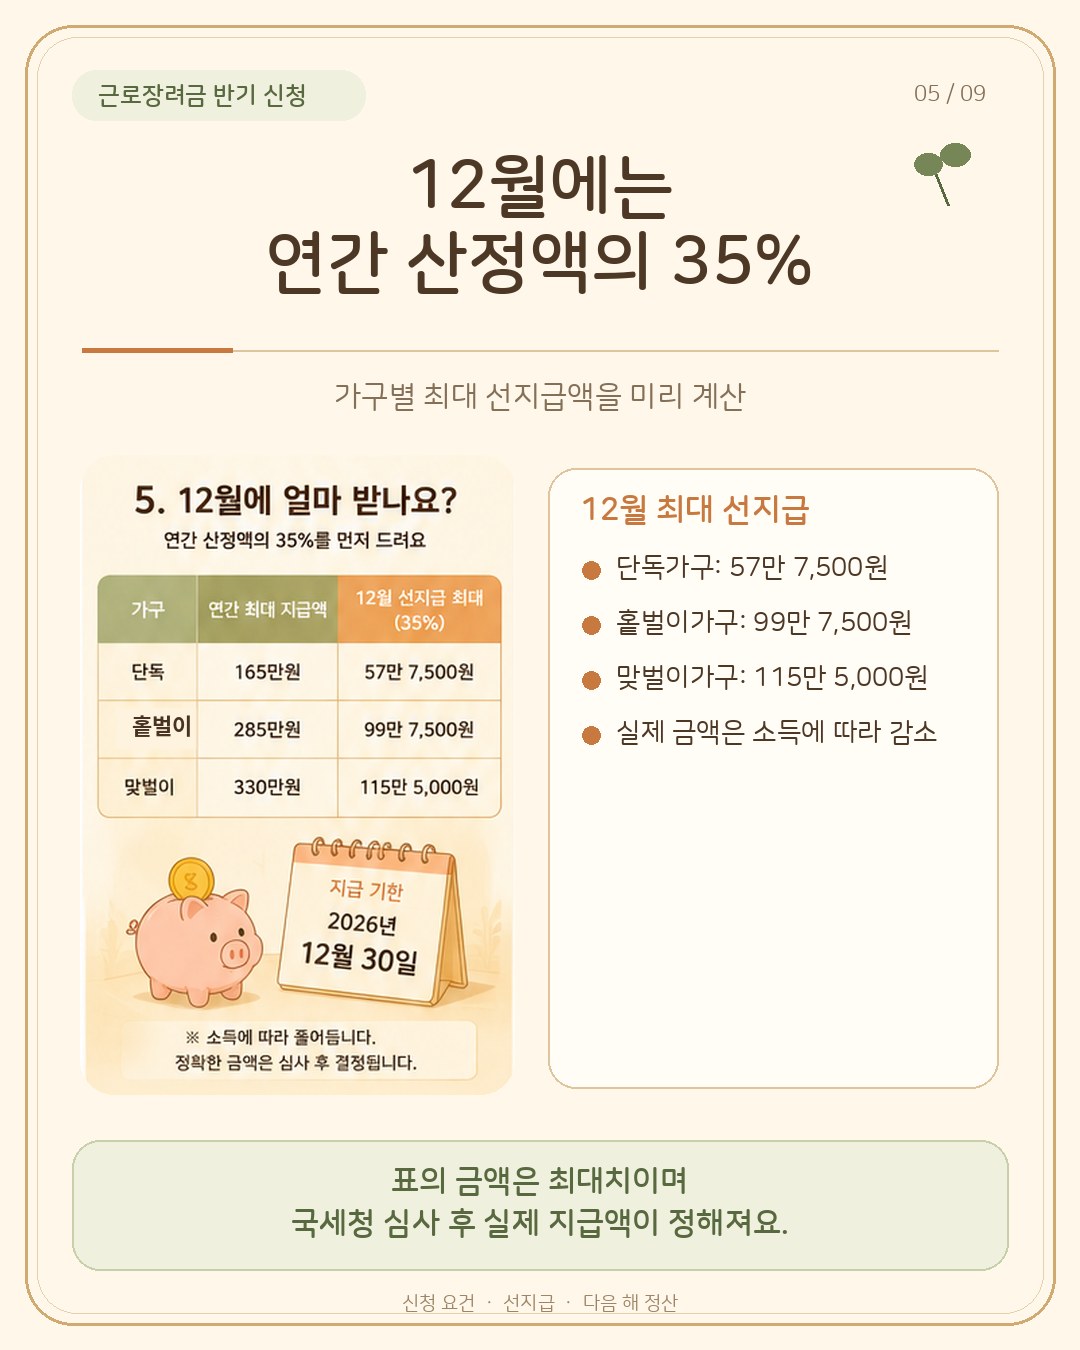
표는 최대치 기준이고, 소득에 따라 줄어듭니다.
정확한 금액은 국세청 심사 후 결정됩니다.
지급 기한은 2026년 12월 30일입니다.
5. 한 번 신청하면 끝 — 이후 일정
9월에 상반기분을 신청하면 그걸로 끝입니다.
하반기분(내년 3월) 신청은 자동 접수 처리됩니다.
자녀장려금 신청도 같이 접수된 것으로 봅니다.
| 시기 | 무엇 | 내가 할 일 |
|---|---|---|
| 2026-09-01 ~ 15 | 상반기분 신청 | 신청 |
| 2026년 12월 | 연간 산정액의 35% 지급 | 없음 |
| 2027년 6월 | 연간 소득 확정, 나머지 정산 지급 | 없음 |
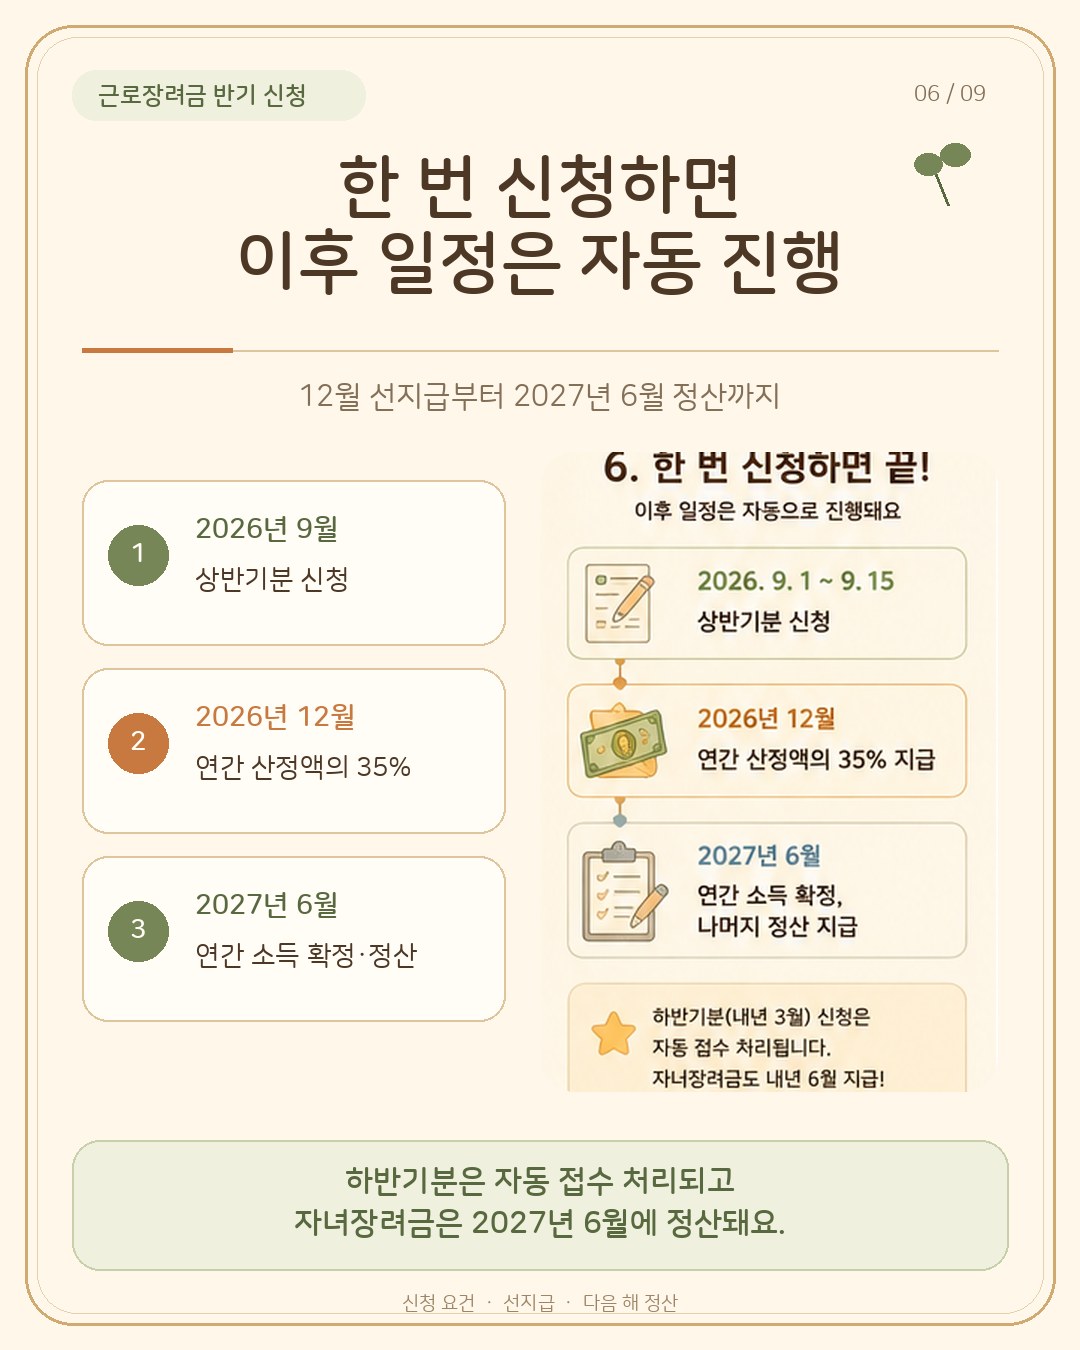
내년 6월 정산 때 1년치 소득으로 다시 계산합니다.
더 받을 게 있으면 추가 지급됩니다.
미리 받은 게 더 많으면 환수됩니다.
자녀장려금이나 이후 장려금에서 차감하는 식입니다.
하반기에 소득이 크게 늘 예정이면 유의하세요.
자녀장려금은 12월 선지급 대상이 아닙니다.
내년 6월 정산 때 한 번에 지급됩니다.
부양자녀 1명당 최대 100만원입니다.
6. 5월 정기를 놓쳤다면 — 기한 후 신청
지금의 반기 신청과 헷갈리기 쉬운 게 있습니다.
반기 신청은 올해(2026년) 소득 이야기입니다.
작년(2025년) 소득분을 5월에 신청 못 했다면
그건 “기한 후 신청”으로 따로 받습니다.
| 구분 | 반기 신청 (지금) | 기한 후 신청 |
|---|---|---|
| 대상 소득 | 2026년 상반기 | 2025년 (정기 놓친 것) |
| 기간 | 9/1 ~ 9/15 | 정기 마감 후 6개월 (12/1까지) |
| 지급액 | 산정액의 35% 선지급 | 산정액의 95% (5% 감액) |
| 지급 시기 | 12월 | 신청 후 4개월 이내 |
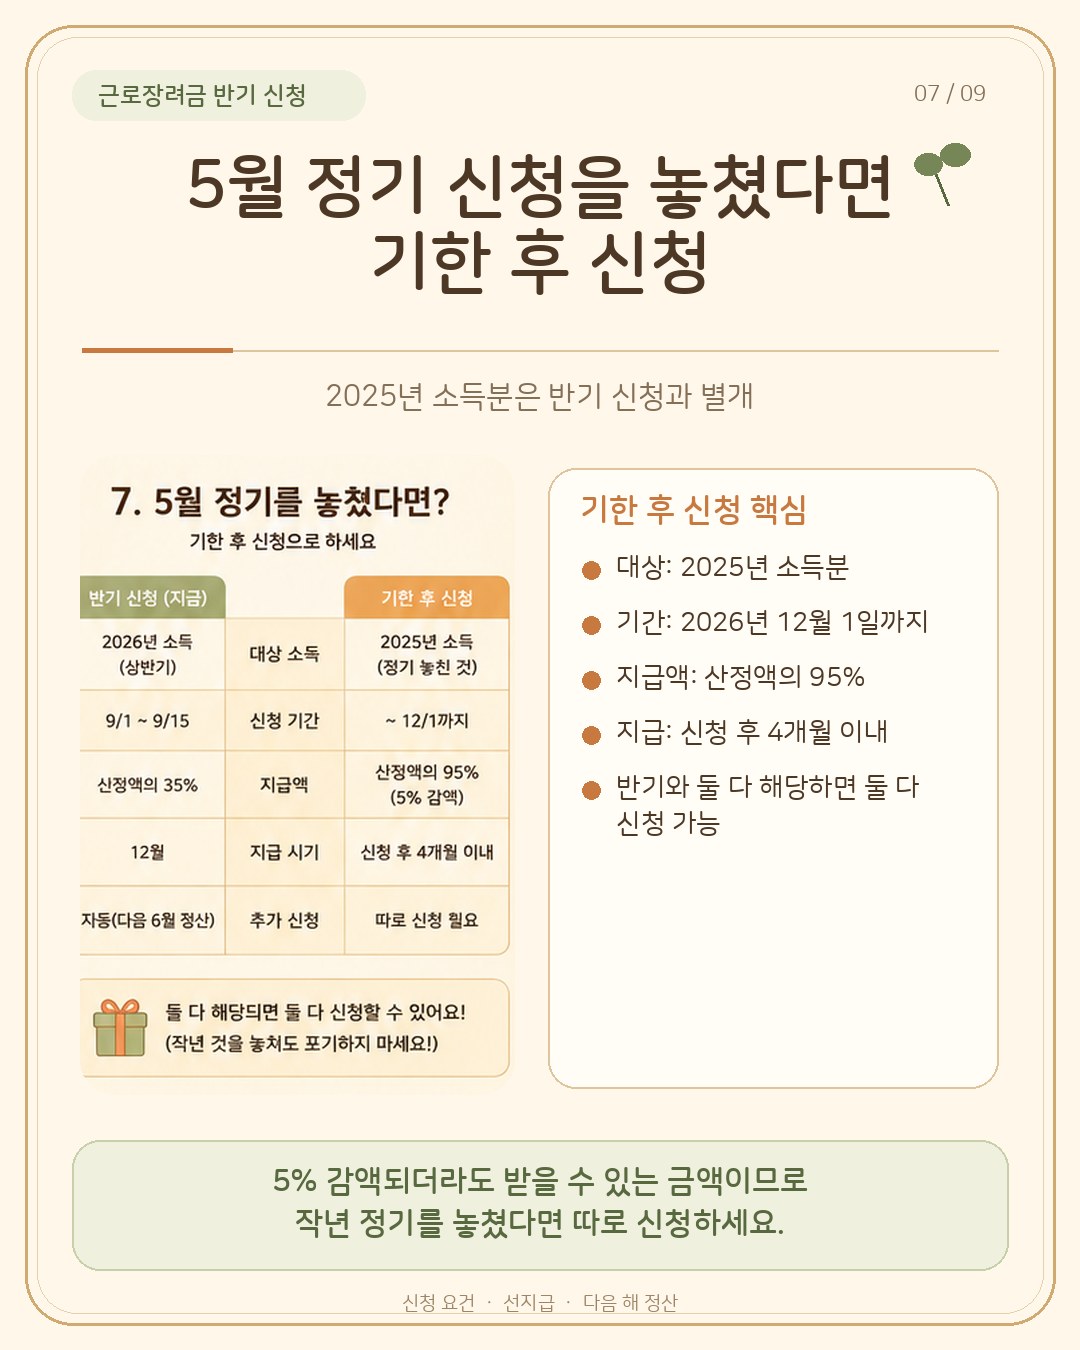
둘 다 해당되면 둘 다 신청할 수 있습니다.
작년 것을 놓쳤다고 포기할 필요 없습니다.
5% 깎여도 받는 게 낫습니다.
7. 신청 방법 — 안내문 받았으면 1분
| 방법 | 대상 | 어떻게 |
|---|---|---|
| ARS 전화 | 안내문 받은 사람 | 1544-9944 → 개별인증번호 입력 |
| 손택스 앱 | 누구나 | 장려금 메뉴 → 반기 신청 |
| 홈택스 웹 | 누구나 | hometax.go.kr → 장려금 신청 |
| 장려금 상담센터 | 문의 | 1566-3636 |
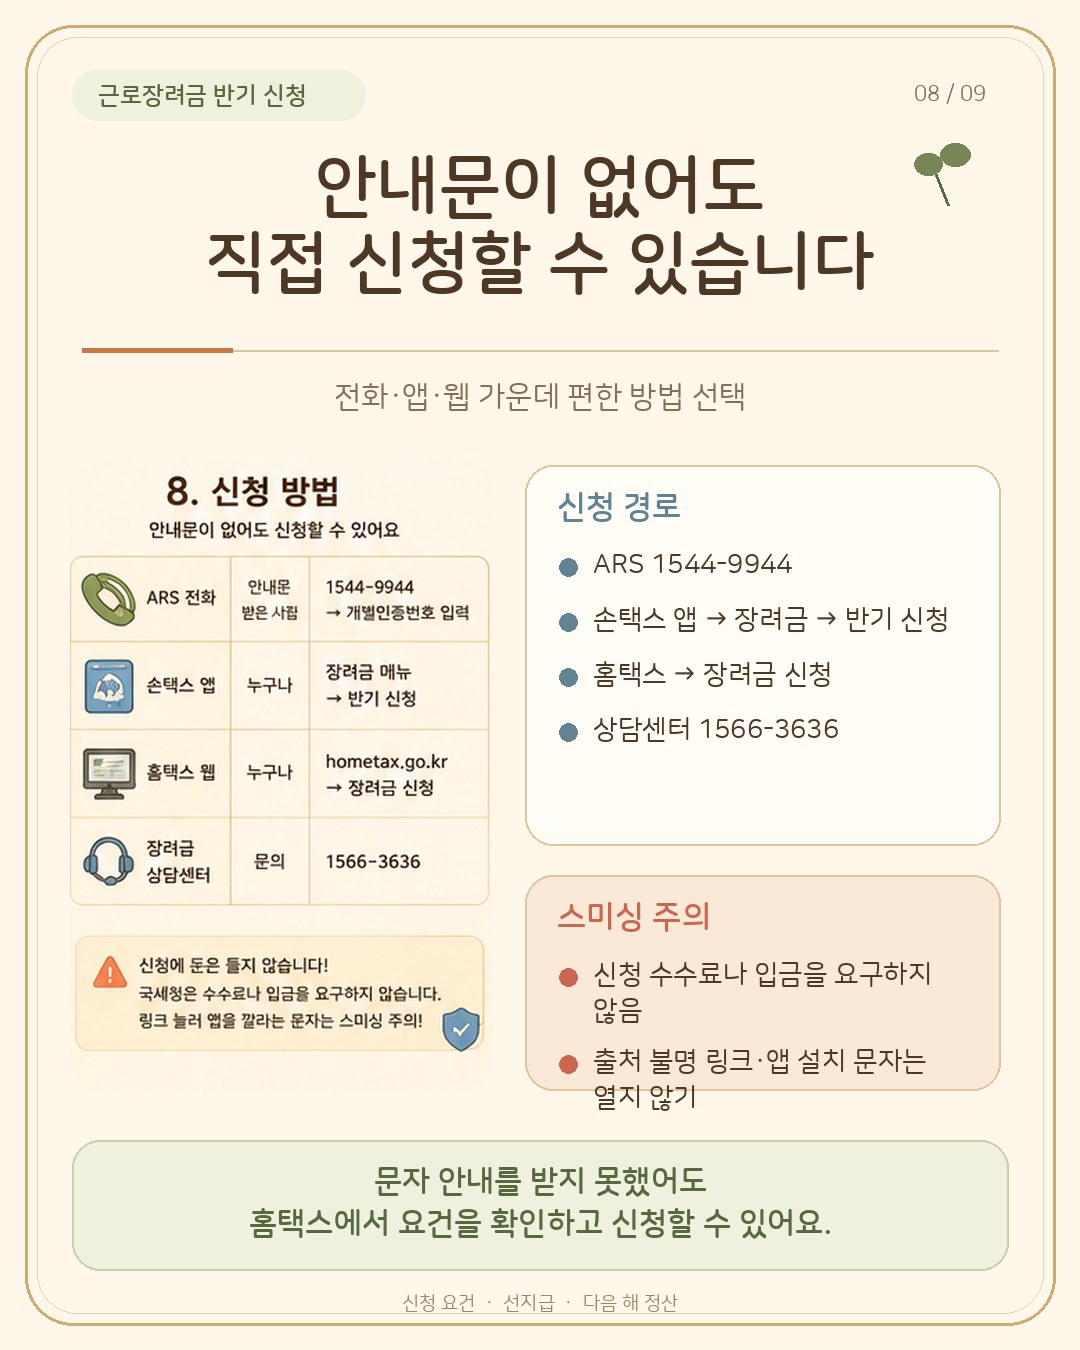
안내문(문자·카카오톡)을 못 받았어도
요건이 되면 홈택스에서 직접 신청할 수 있습니다.
신청에 돈은 한 푼도 들지 않습니다.
국세청은 수수료나 입금을 요구하지 않습니다.
링크 눌러 앱을 깔라는 문자는 스미싱이니 주의하세요.
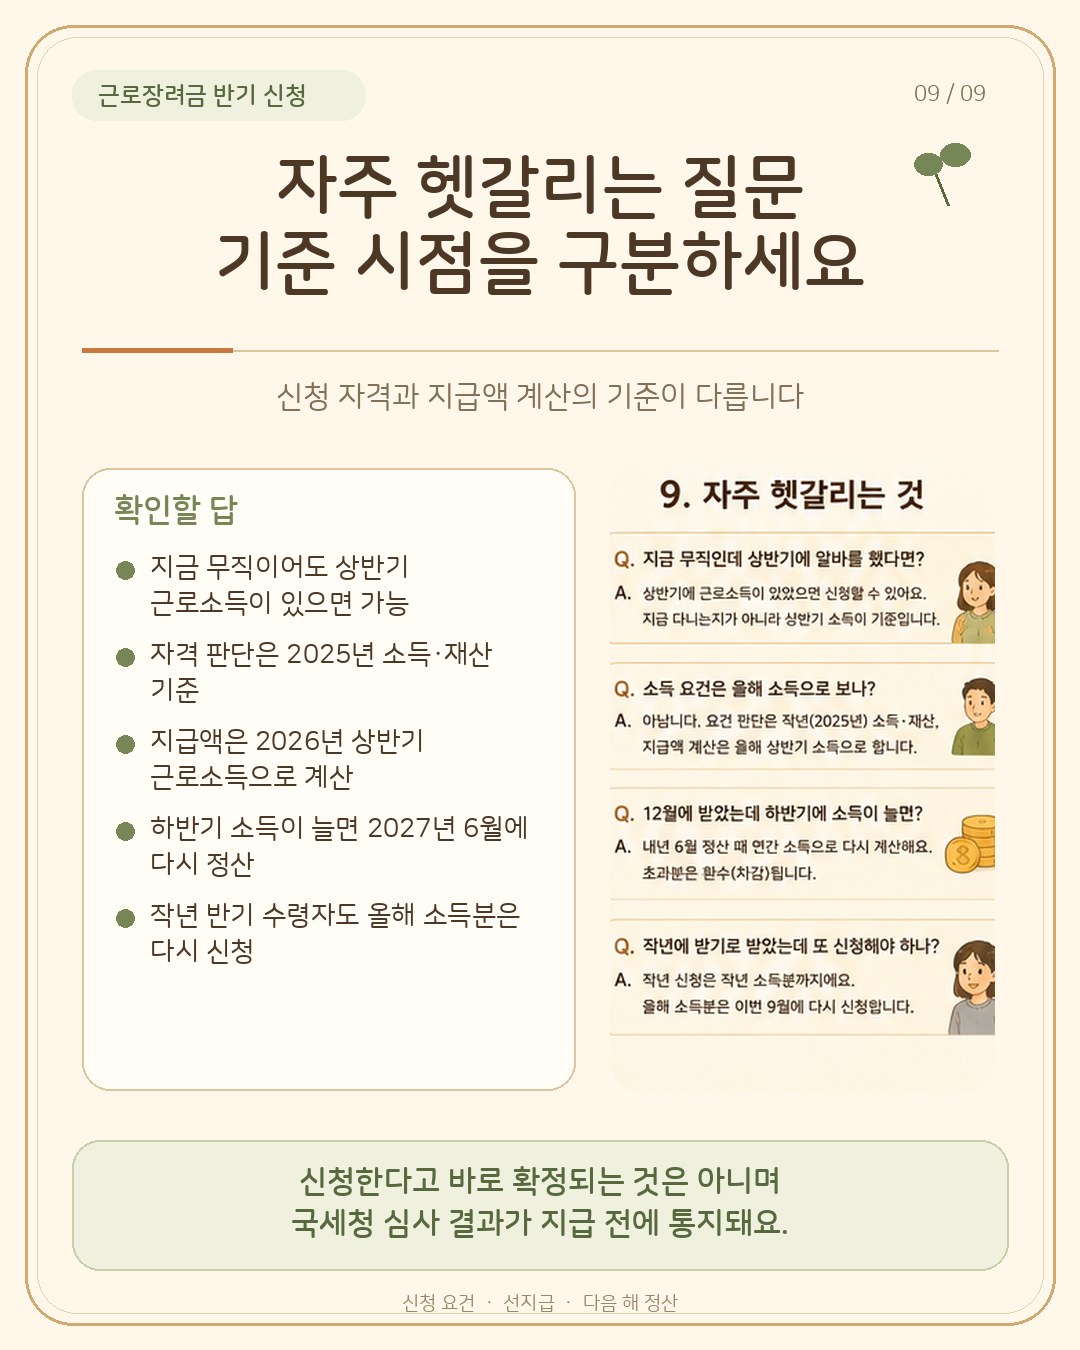
8. 자주 헷갈리는 것
Q. 지금은 무직인데 상반기에 알바를 했다면?
상반기에 근로소득이 있었으면 신청할 수 있습니다.
지금 다니는지가 아니라 상반기 소득이 기준입니다.
Q. 소득 요건은 올해 소득으로 보나?
아닙니다. 요건 판단은 작년(2025년) 소득·재산입니다.
지급액 계산은 올해 상반기 소득으로 합니다.
Q. 작년에 반기로 받았는데 또 신청해야 하나?
작년 신청은 작년 소득분까지입니다.
올해 소득분은 이번 9월에 다시 신청합니다.
Q. 12월에 받았는데 하반기에 소득이 늘면?
내년 6월 정산 때 연간 소득으로 다시 계산합니다.
초과해서 받은 만큼 환수(차감)됩니다.
Q. 신청하면 무조건 주나?
아닙니다. 국세청 심사를 거쳐 결정됩니다.
결과는 지급 전에 통지됩니다.
정리
- 근로소득만 있는 가구는 9월 15일까지 반기 신청
- 12월 30일까지 연간 산정액의 35% 선지급
- 하반기분·자녀장려금은 자동 접수, 내년 6월 정산
- 3.3% 프리랜서·부업 겸업 직장인은 내년 5월 정기
- 2025년분 놓쳤으면 기한 후 신청, 12/1까지 95%
출처
– 국세청, 근로·자녀장려금 「심사 및 지급」·「신청자격」 안내 (nts.go.kr, 2026-09 확인)
– 국세청·대한민국 정책브리핑, 「2026년 상반기분 근로장려금 신청하세요」 (2026-09)
– 조세특례제한법 제100조의2~제100조의13 (근로장려세제·자녀장려세제)
이 글은 정보 제공 목적입니다.
지급 여부와 금액은 국세청 심사로 확정됩니다.
기한 후 신청 마감일은 홈택스 공지로 확인하세요.
확인 시점: 2026년 9월 2일.