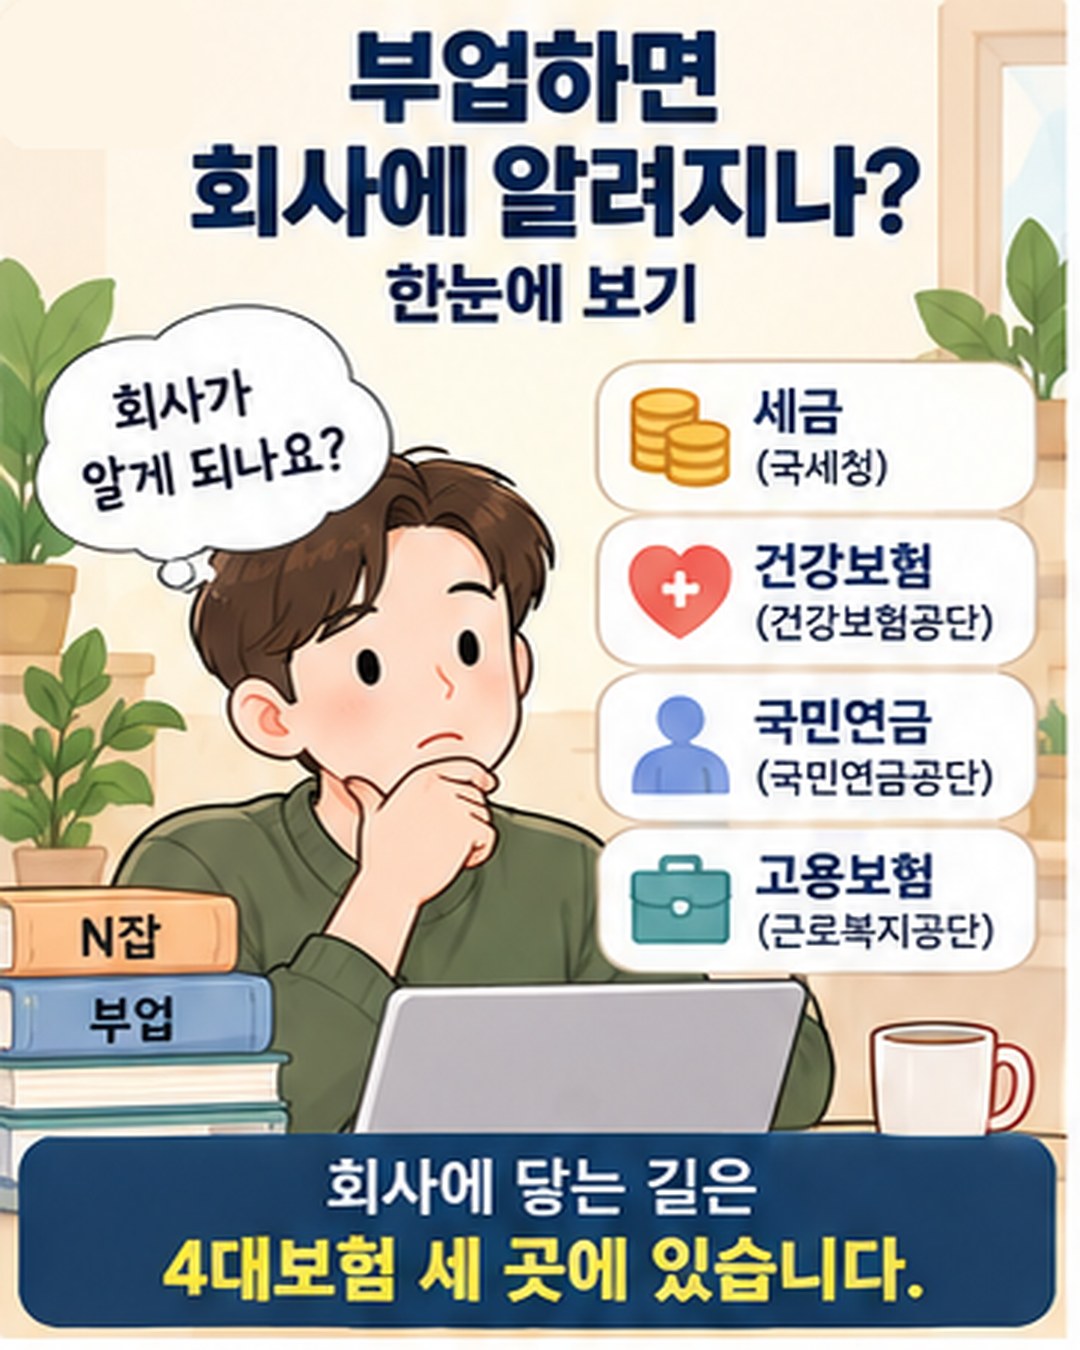
부업을 시작할 때 세금보다 먼저 묻는 질문이 있습니다.
“회사가 알게 되나요?”
답은 부업 형태에 따라 다릅니다.
세금 신고는 회사를 거치지 않습니다.
회사에 닿는 길은 4대보험 세 곳에 있습니다.
국세청·건강보험공단·국민연금공단·근로복지공단 처리 기준으로 정리했습니다.
부업 소득의 세금과 건강보험은 앞 글에 있습니다.
부업 소득 얼마부터 신고? 3.3%와 종합소득세
부업 소득과 건강보험 — 피부양자 탈락은 500만원
한눈에 보기
| 부업 형태 | 세금 | 건강보험 | 국민연금 | 고용보험 | 회사가 알 가능성 |
|---|---|---|---|---|---|
| 3.3% 프리랜서 (원고·강의·외주) | 5월 종합소득세, 본인 신고 | 2,000만원 초과분만 본인 고지 | 변동 없음 | 변동 없음 | 없음 |
| 8.8% 기타소득 (일회성 강연·원고) | 300만원 이하면 신고 안 해도 됨 | 위와 같음 | 변동 없음 | 변동 없음 | 없음 |
| 사업자등록 (스마트스토어·애드센스) | 5월 종합소득세, 본인 신고 | 2,000만원 초과분만 본인 고지 | 변동 없음 | 변동 없음 | 없음 (직원 채용 전까지) |
| 알바·근로계약 (월 60시간 이상) | 연말정산 합산 또는 5월 신고 | 사업장별 각각 부과 | 합산 상한 초과 시 안분 통지 | 한 곳만 가입 | 조건부 |
| 플랫폼 노무제공자 (배달·대리) | 5월 종합소득세 | 2,000만원 초과분만 본인 고지 | 변동 없음 | 플랫폼이 별도 가입 | 없음 |
세 줄로 줄이면 이렇습니다.
돈만 받는 부업(3.3%·사업자등록)은 회사에 통지되는 길이 없다.
근로계약 부업은 국민연금 합산 상한과 고용보험 주된 사업장에서 걸린다.
연말정산 서류를 회사에 직접 내는 순간 본인이 알리는 셈이 된다.
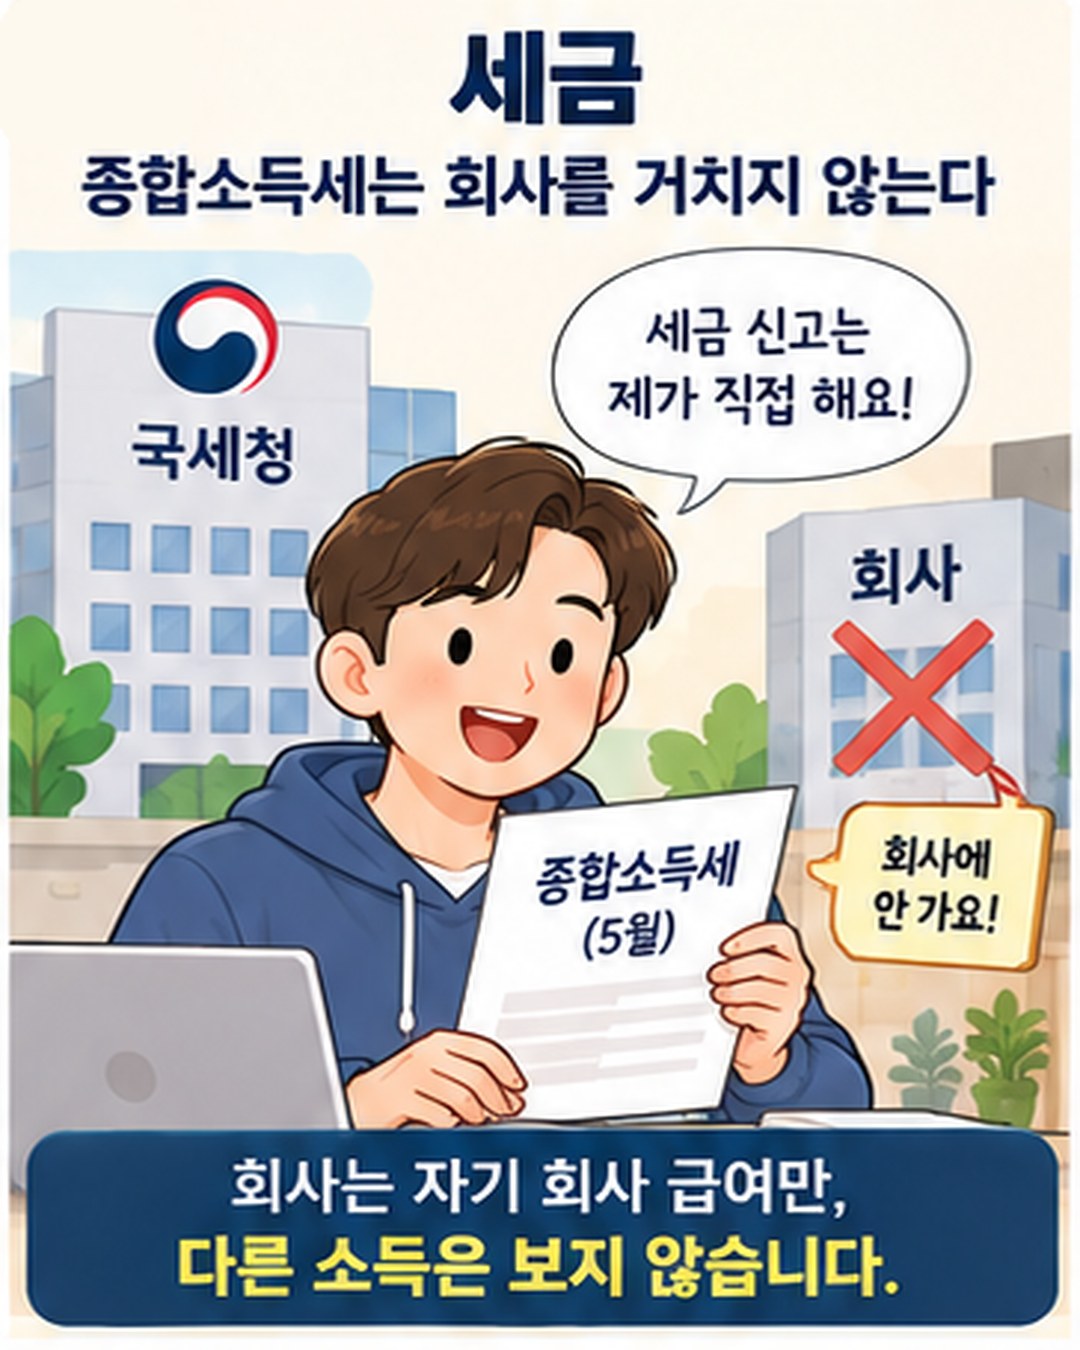
1. 세금 — 종합소득세는 회사를 거치지 않는다
회사가 하는 건 자기 회사 급여의 연말정산뿐입니다.
국세청은 회사에 직원의 다른 소득을 알려주지 않습니다.
회사는 홈택스에서 자기가 지급한 소득만 봅니다.
| 부업 소득 | 회사 연말정산 | 5월 종합소득세 | 회사에 보이나 |
|---|---|---|---|
| 3.3% 사업소득 | 회사 급여만 처리 | 급여와 합산해 본인이 신고 (필수) | 안 보임 |
| 8.8% 기타소득 | 회사 급여만 처리 | 기타소득금액 300만원 이하면 분리과세 선택, 신고 생략 가능 | 안 보임 |
| 사업자등록 매출 | 회사 급여만 처리 | 급여와 합산해 본인이 신고 (필수) | 안 보임 |
| 다른 회사 급여 (근로소득) | 방법 ① 주된 회사에서 합산 | 방법 ② 각각 연말정산 후 5월 합산 신고 | ①은 보임, ②는 안 보임 |
출처: 소득세법 제14조(분리과세 기타소득), 제73조(확정신고 예외), 제137조의2(둘 이상 근무지 연말정산)
기타소득금액 300만원은 필요경비 60%를 뺀 금액입니다.
수입으로는 750만원까지입니다.
근로소득이 두 곳이면 둘 중 하나는 해야 합니다.
주된 회사에 다른 회사 원천징수영수증을 내고 합산하거나,
각자 연말정산을 받고 5월에 본인이 합산 신고하거나.
둘 다 안 하면 가산세가 붙습니다.
| 가산세 | 기준 |
|---|---|
| 무신고 | 납부세액의 20% |
| 납부지연 | 하루 0.022% (연 약 8%) |
출처: 국세기본법 제47조의2, 제47조의4
5월 신고는 홈택스에서 본인이 합니다.
회사에 통지되는 절차가 없습니다.
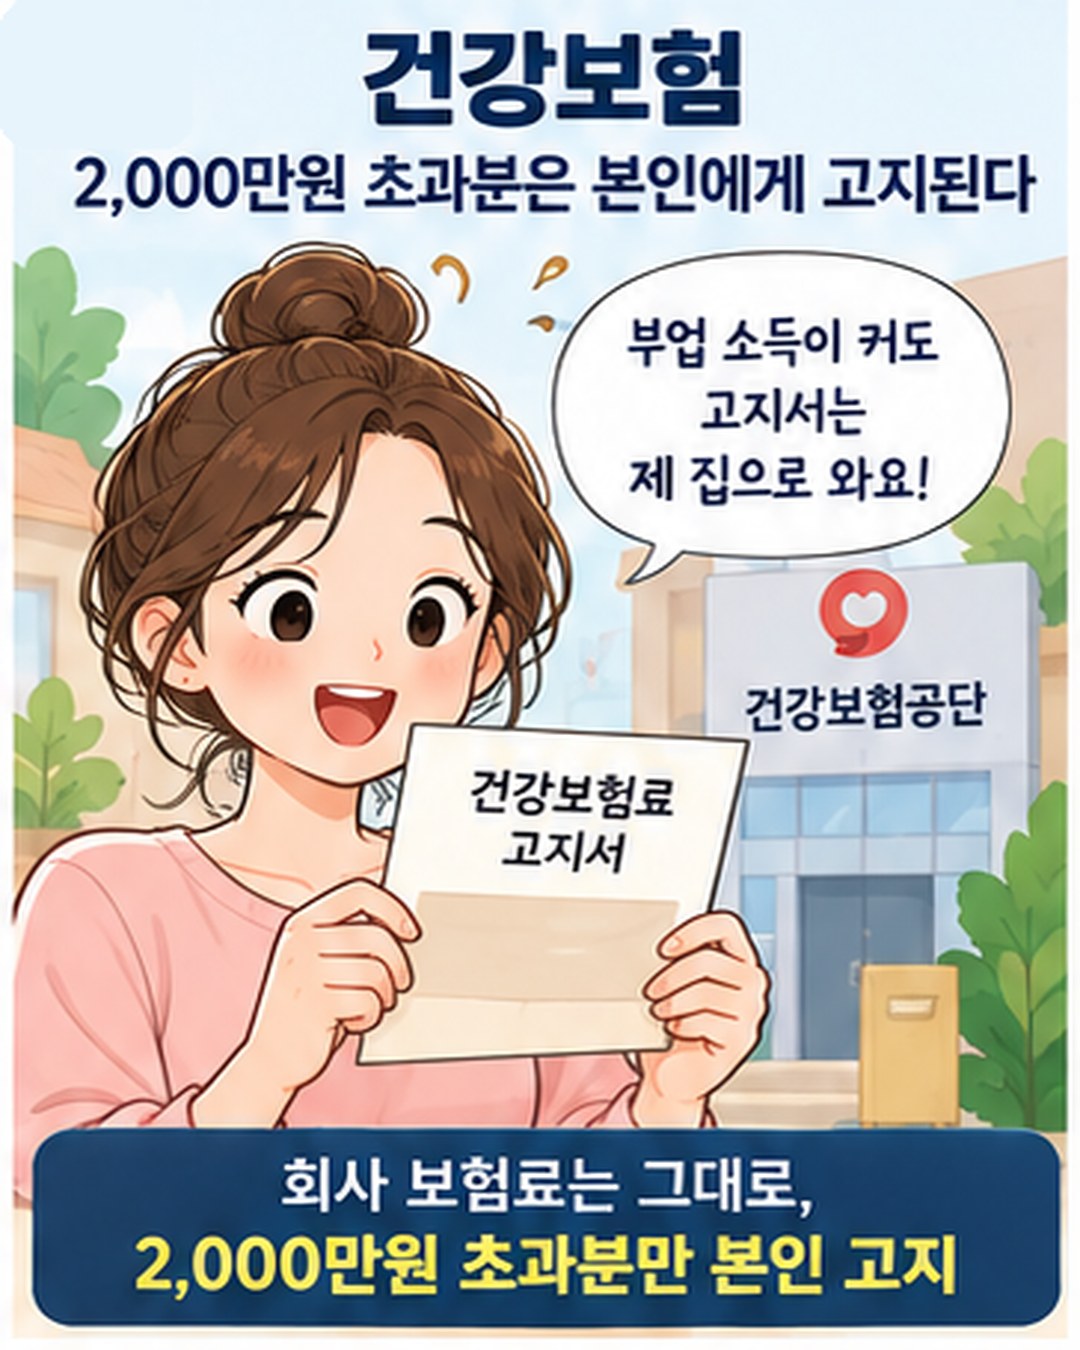
2. 건강보험 — 2,000만원 초과분은 본인에게 고지된다
직장가입자의 월급 보험료는 회사 급여로만 계산합니다.
부업 소득이 있어도 회사 쪽 보험료는 바뀌지 않습니다.
| 항목 | 내용 |
|---|---|
| 보수월액보험료 | 회사 급여 기준. 부업과 무관 |
| 소득월액보험료 | 월급 외 소득 연 2,000만원 초과분 × 7.19%. 공단이 본인 주소로 고지 |
| 알바 이중 직장가입 | 알바 사업장 급여로 그쪽에서 따로 부과. 본업 회사에 통지 없음 |
출처: 국민건강보험법 제71조, 보건복지부 2026년 건강보험료율 고시(7.19%)
소득월액보험료는 회사를 거치지 않습니다.
고지서가 집으로 오고, 본인이 냅니다.
여기까지는 회사가 알 길이 없습니다.
한 가지 간접 경로가 있습니다.
연말정산 간소화 자료의 ‘건강보험료’ 항목입니다.
본인이 낸 소득월액보험료가 여기에 같이 잡힙니다.
간소화 PDF를 그대로 회사에 내면
급여 공제액보다 큰 보험료가 담당자 눈에 들어갑니다.
| 대응 | 방법 |
|---|---|
| 회사에 안 보이게 | 간소화 자료에서 건강보험료 항목을 빼고 제출 |
| 공제는 받기 | 5월 종합소득세 신고 때 보험료 공제로 반영 |
출처: 국세청 국세상담센터, 소득월액보험료 공제 안내
피부양자로 올라가 있는 경우는 기준이 다릅니다.
앞 글에 500만원 기준을 정리해 뒀습니다.
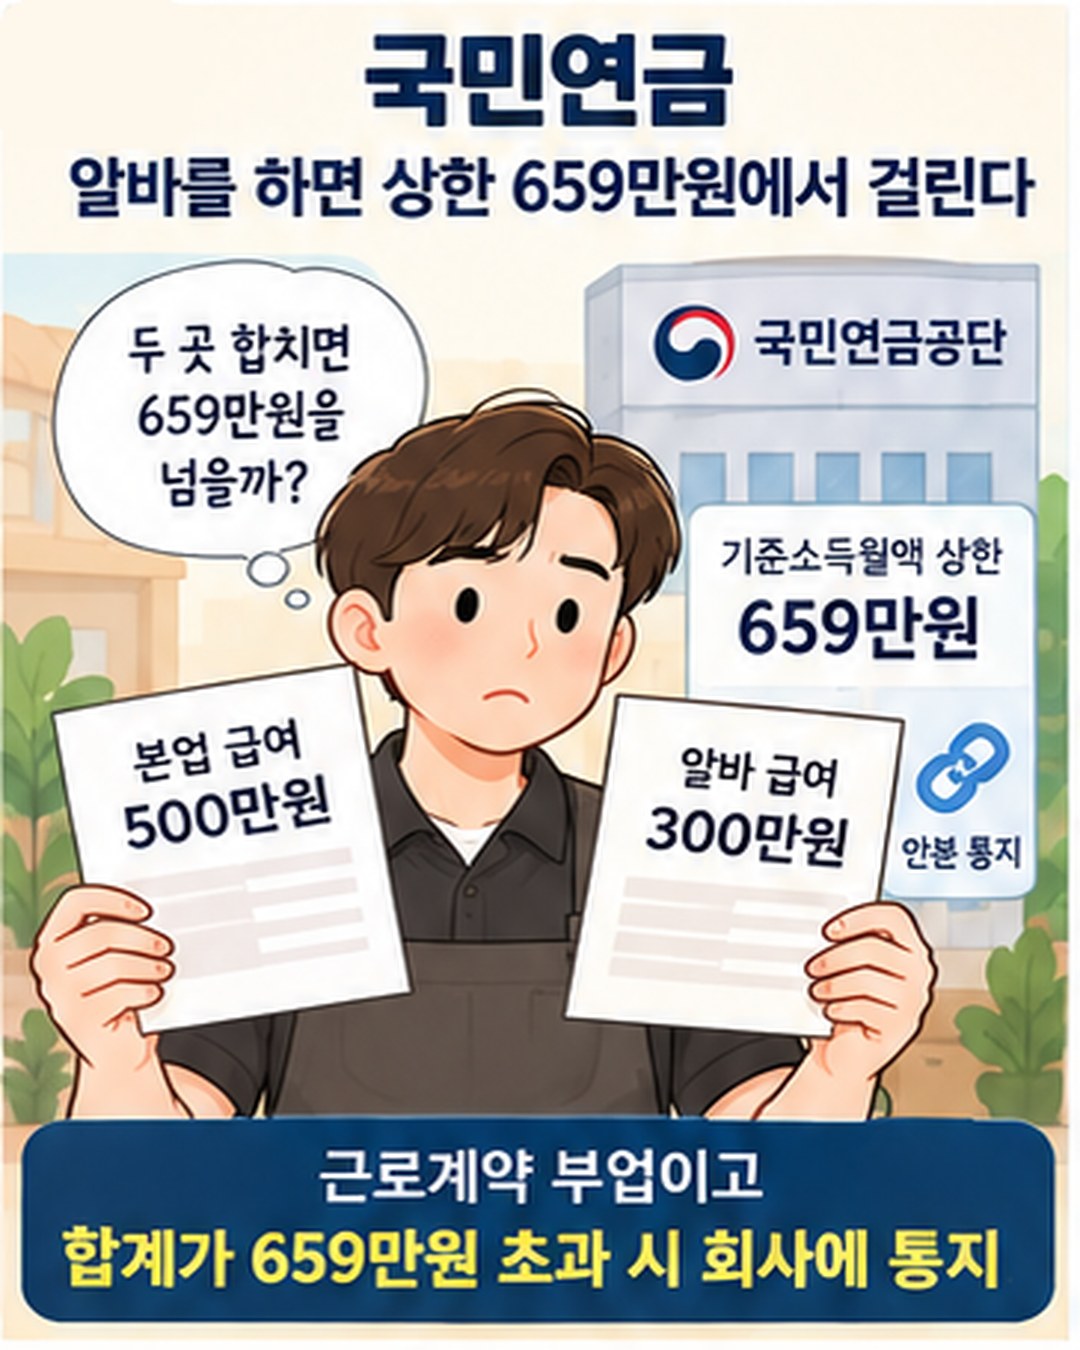
3. 국민연금 — 알바를 하면 상한 659만원에서 걸린다
3.3% 소득이나 사업자등록 매출은 국민연금에 안 잡힙니다.
회사에서 사업장가입자로 내고 있으면 지역가입 대상이 아니기 때문입니다.
국민연금이 문제 되는 건 근로계약을 맺은 부업입니다.
| 알바 조건 | 국민연금 |
|---|---|
| 1개월 이상 + 월 60시간 이상 | 알바 사업장에서도 가입 |
| 1개월 이상 + 월 소득 220만원 이상 | 시간과 무관하게 가입 |
| 월 60시간 미만 + 220만원 미만 | 가입 안 됨 → 회사에 갈 길 없음 |
출처: 국민연금공단 사업장가입자 안내(2025.7.1. 시행 기준)
두 사업장에 가입되면 공단이 소득을 합칩니다.
합계가 기준소득월액 상한을 넘으면 상한을 두 사업장에 비율로 나눕니다.
이걸 안분이라고 합니다.
안분된 금액은 각 사업장에 통지됩니다.
회사가 알게 되는 지점이 여기입니다.
| 항목 | 2026년 기준 |
|---|---|
| 보험료율 | 9.5% (본인 4.75% + 회사 4.75%) |
| 기준소득월액 상한 | 659만원 (2026.7.1.~2027.6.30.) |
| 기준소득월액 하한 | 41만원 |
| 안분 | 합계가 659만원 초과 시 각 사업장 비율로 나눔 |
출처: 국민연금공단, 2026년 기준소득월액 상·하한액 조정 안내. 국민연금법 개정(2025.3.)에 따른 2026년 보험료율 9.5%
| 본업 급여 | 알바 급여 | 합계 | 처리 | 본업 회사 |
|---|---|---|---|---|
| 350만원 | 100만원 | 450만원 | 상한 이하, 각자 그대로 | 통지 없음 |
| 500만원 | 300만원 | 800만원 | 본업 약 412만원 · 알바 약 247만원으로 안분 | 통지됨 |
| 600만원 | 100만원 | 700만원 | 본업 약 565만원 · 알바 약 94만원으로 안분 | 통지됨 |
계산: 상한 659만원 × (해당 사업장 급여 ÷ 합계)
본업 500만원인 사람이 알바 300만원을 받으면
본업 회사의 기준소득월액이 500만원에서 약 412만원으로 바뀝니다.
본인 부담도 월 23만 7,500원에서 약 19만 6천원으로 줄어
급여명세서에서 바로 보입니다.
급여는 그대로인데 연금 공제가 줄면 담당자가 확인하게 됩니다.
합계가 659만원 이하면 아무 변화가 없습니다.
본업 급여가 적을수록, 알바 급여가 적을수록 안전합니다.
4. 고용보험 — 한 곳만 가입, 부업 보수가 더 크면 회사가 안다
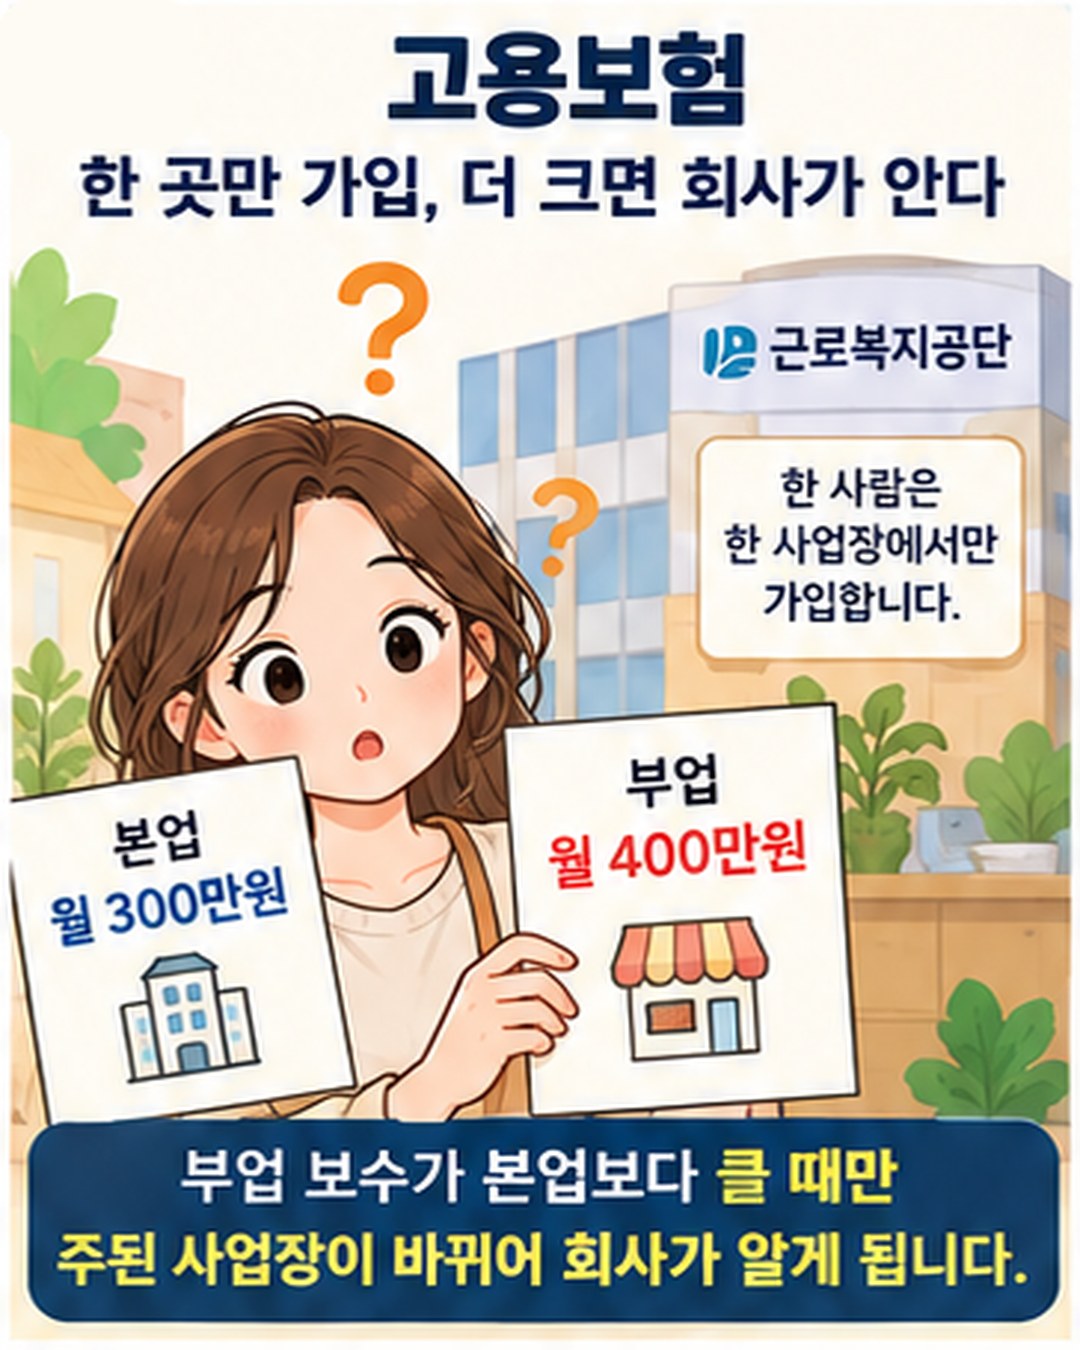
고용보험은 근로자 한 사람이 한 사업장에서만 가입합니다.
두 곳에서 일하면 주된 사업장을 정합니다.
| 순서 | 주된 사업장 기준 |
|---|---|
| 1 | 월평균보수가 많은 사업장 |
| 2 | 월 소정근로시간이 많은 사업장 |
| 3 | 근로자가 선택한 사업장 |
출처: 고용보험법 제18조, 찾기쉬운 생활법령정보 ‘투잡의 고용보험 이중취득 제한’
| 상황 | 처리 | 본업 회사 |
|---|---|---|
| 알바 보수 < 본업 보수 (대부분) | 알바 쪽 취득이 안 됨. 본업 유지 | 통지 없음 |
| 알바 보수 > 본업 보수 | 알바 쪽이 주된 사업장. 본업 자격이 바뀜 | 알게 됨 |
| 주 15시간 미만 알바 | 3개월 이상 계속 근로 시 가입 대상이지만 위 제한 그대로 | 통지 없음 |
알바 사업장이 취득 신고를 넣으면 공단이 이중 취득으로 막습니다.
이때 알바 사장님은 본업이 있다는 걸 알게 됩니다.
본업 회사에는 아무것도 가지 않습니다.
부업 보수가 본업을 넘는 경우만 순서가 뒤집힙니다.
배달·대리운전 같은 플랫폼 일은 노무제공자로 분류됩니다.
노무제공자 고용보험은 근로자 고용보험과 별개로 둘 다 가입됩니다.
플랫폼이 신고하고 보수에서 떼 갑니다.
본업 회사와 연결되는 절차가 없습니다.
5. 사업자등록 — 등록 자체는 회사에 안 간다
스마트스토어나 애드센스 때문에 사업자등록을 하는 경우입니다.
사업자등록은 국세청 업무입니다.
회사에 통보하는 절차가 없습니다.
이름으로 검색되는 공개 조회도 없습니다.
홈택스 조회는 사업자등록번호를 알아야 됩니다.
| 항목 | 직장인이 사업자등록하면 |
|---|---|
| 세금 | 5월 종합소득세에 급여와 합산, 본인 신고 |
| 건강보험 | 소득금액 2,000만원 초과분만 본인 고지 |
| 국민연금 | 사업장가입자라 지역가입 대상 아님. 변동 없음 |
| 고용보험 | 자영업자 고용보험은 임의가입. 안 들면 변동 없음 |
| 부가세 | 1월·7월 본인 신고. 회사 무관 |
직원을 뽑으면 달라집니다.
직원이 1명이라도 생기면 그 사업장에서 대표자도 직장가입자가 됩니다.
국민연금이 두 사업장이 되어 3번의 안분 규칙이 적용됩니다.
합계가 659만원을 넘으면 본업 회사에 통지가 갑니다.
| 사업자등록 상태 | 국민연금 | 본업 회사 |
|---|---|---|
| 직원 없음 (1인) | 본업 사업장만 | 통지 없음 |
| 직원 채용, 합계 659만원 이하 | 두 사업장, 각자 그대로 | 통지 없음 |
| 직원 채용, 합계 659만원 초과 | 안분 | 통지됨 |
6. 연말정산 — 본인이 내는 서류가 유일한 창구다
회사 담당자가 보는 건 본인이 낸 서류뿐입니다.
국세청이 회사에 넘겨주는 자료는 없습니다.
| 서류 | 회사가 알게 되는 이유 |
|---|---|
| 다른 회사 원천징수영수증 | 근로소득 합산 연말정산을 신청한 것 |
| 간소화 자료 ‘건강보험료’ | 소득월액보험료가 급여 공제액보다 크게 잡힘 |
| 간소화 자료 ‘국민연금’ | 알바 사업장 납부분이 합산돼 급여 공제액보다 큼 |
| 소득·세액공제 신고서 | 종된 근무지 칸을 채운 경우 |
세 가지는 안 내면 됩니다.
근로소득 합산은 5월 확정신고로 대신할 수 있습니다.
보험료 공제도 5월 신고에서 받을 수 있습니다.
부업 소득이 있으면 어차피 5월 신고를 하니 그때 정리하면 됩니다.
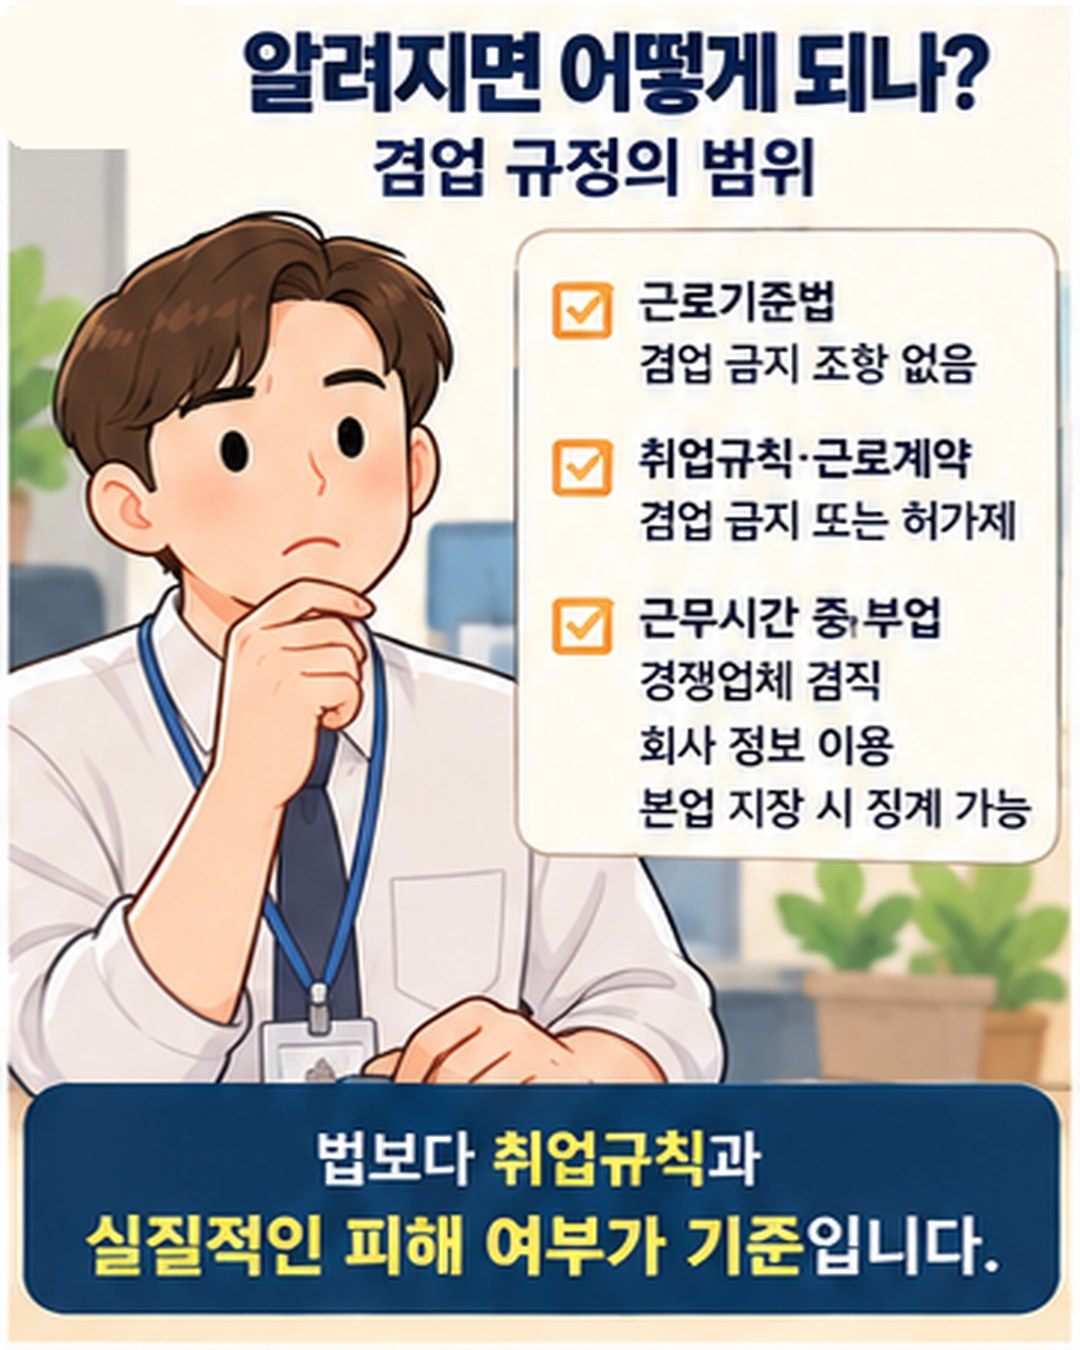
7. 알려지면 어떻게 되나 — 겸업 규정의 범위
법률이 겸업을 금지하는 직종은 따로 있습니다.
일반 회사원은 취업규칙과 근로계약이 기준입니다.
| 구분 | 내용 |
|---|---|
| 근로기준법 | 겸업 금지 조항 없음 |
| 취업규칙·근로계약 | 겸업 금지 또는 허가제 조항이 있으면 적용 |
| 징계가 인정되는 경우 | 근무시간 중 부업, 경쟁업체 겸직, 회사 정보 이용, 본업 지장이 구체적으로 입증될 때 |
| 징계가 인정되기 어려운 경우 | 근무시간 외 활동으로 회사에 실질 피해가 없는데 조항만으로 징계 |
| 공무원 | 국가공무원법 제64조·지방공무원법 제56조 영리업무 금지. 소속기관장 겸직 허가 필요 |
| 사립학교 교원 | 사립학교법 제55조로 공무원 규정 준용 |
출처: 월간 노동법률 ‘겸직(겸업)을 사유로 한 징계 관련 실무상 쟁점’, 국가공무원법·지방공무원법·사립학교법
법원과 노동위원회는 조항 자체보다 실질 피해를 봅니다.
근무시간 외에 하는 부업이 회사 이익을 해치지 않으면
징계 정당성이 인정되기 어렵다는 게 실무 자료의 정리입니다.
다만 사안마다 판단이 다르니 일반화는 어렵습니다.
회사 취업규칙의 겸업 조항을 먼저 읽어두는 게 순서입니다.
이 글은 알려지는 경로를 정리한 것이지
회사에 숨기라는 권유가 아닙니다.
허가제 조항이 있으면 허가를 받는 쪽이 안전합니다.
8. 내 상황별 판단표
| 상황 | 회사에 닿는 경로 | 가능성 |
|---|---|---|
| 블로그·원고·강의, 3.3%, 연 1,500만원 | 없음. 5월 본인 신고 | 없음 |
| 3.3% 소득 연 3,000만원 이상 (소득금액 2,000만원 초과) | 소득월액보험료 본인 고지 | 간소화 자료를 회사에 낼 때만 |
| 주말 카페 알바, 월 50시간, 월 80만원 | 국민연금·건강보험 미가입, 고용보험 이중 제한 | 없음 |
| 저녁 알바, 월 70시간, 월 120만원, 본업 350만원 | 두 사업장 가입, 합계 470만원 | 낮음 (연말정산 합산 신청 시만) |
| 알바 월 300만원, 본업 500만원 | 국민연금 안분 통지 | 통지됨 |
| 알바 보수가 본업보다 큼 | 고용보험 주된 사업장 변경 | 통지됨 |
| 스마트스토어 사업자등록, 직원 없음 | 없음 | 없음 |
| 사업자등록 후 직원 채용, 합계 659만원 초과 | 국민연금 안분 통지 | 통지됨 |
| 배달·대리 플랫폼 (노무제공자) | 플랫폼 고용보험 별도 | 없음 |
국민연금 합계는 본업 급여와 부업 급여를 더한 금액입니다.
2026년 7월부터 상한 659만원이 기준입니다.
9. 자주 틀리는 것
3.3% 떼면 회사에 통보된다고 본다
떼는 쪽이 국세청에 지급명세서를 낼 뿐입니다.
회사는 그 자료를 받지 않습니다.
5월 종합소득세 신고를 하면 회사가 안다고 본다
회사가 보는 건 자기 회사 지급분뿐입니다.
5월 신고는 홈택스에서 본인이 합니다.
사업자등록하면 회사에 연락이 간다고 본다
국세청 등록이고 통보 절차가 없습니다.
직원을 채용해 이중 사업장이 될 때부터 국민연금 경로가 생깁니다.
국민연금은 어떤 부업이든 안 걸린다고 본다
근로계약 부업이고 합계가 659만원을 넘으면 안분 통지가 갑니다.
3.3% 소득과 사업자등록 매출은 국민연금에 안 잡힙니다.
알바는 고용보험 이중가입이라 바로 걸린다고 본다
알바 보수가 본업보다 적으면 알바 쪽 취득 자체가 안 됩니다.
본업 회사에는 아무것도 가지 않습니다.
건강보험료가 오르면 회사가 안다고 본다
소득월액보험료는 본인 주소로 고지됩니다.
간소화 자료를 회사에 낼 때만 보입니다.
근로소득 두 곳이면 무조건 회사에서 합산해야 한다고 본다
각자 연말정산 받고 5월에 본인이 합산 신고하면 됩니다.
둘 다 안 하면 무신고 가산세 20%입니다.
회사 몰래 부업하면 법 위반이라고 본다
근로기준법 위반은 아닙니다.
취업규칙 위반 여부와 징계 정당성은 별개로 판단됩니다.
정리
| 확인할 것 | 기준 |
|---|---|
| 세금 | 회사는 자기 지급분만. 5월 신고는 본인 |
| 건강보험 | 2,000만원 초과분 본인 고지. 간소화 자료 제출만 주의 |
| 국민연금 | 근로계약 부업 + 합계 659만원 초과 시 안분 통지 |
| 고용보험 | 한 곳만. 부업 보수가 본업보다 클 때만 회사 자격 변동 |
| 사업자등록 | 통보 없음. 직원 채용부터 국민연금 이중 사업장 |
| 연말정산 | 다른 소득 서류를 회사에 안 내면 안 보임 |
| 겸업 규정 | 근로기준법엔 없음. 취업규칙 조항과 실질 피해 여부로 판단 |
수치는 2026년 국민연금·건강보험 요율과 공단 안내 기준입니다.
확인 시점은 2026년 9월입니다.
회사 취업규칙과 근로계약은 회사마다 다릅니다.
징계 관련 판단은 노무사나 노동위원회 상담으로 확인하세요.
출처
– 국민연금공단, 2026년도 기준소득월액 상·하한액 조정 안내 (2026.7.1.~2027.6.30. 상한 659만원·하한 41만원)
– 국민연금공단, 사업장가입자 안내 (둘 이상 사업장 종사자 기준소득월액 결정·통지, 단시간근로자 가입 기준)
– 국민연금법 개정(2025.3.), 2026년 보험료율 9.5%
– 국민건강보험법 제71조(소득월액), 보건복지부 2026년 건강보험료율 7.19%
– 국세청 국세상담센터, 소득월액보험료의 연말정산 간소화 자료 공제 안내
– 고용보험법 제18조(피보험자격 이중 취득의 제한), 찾기쉬운 생활법령정보 ‘투잡의 고용보험 이중취득 제한 위반 여부’
– 소득세법 제14조·제73조·제137조의2, 국세기본법 제47조의2·제47조의4
– 국가공무원법 제64조, 지방공무원법 제56조, 사립학교법 제55조
– 월간 노동법률, 겸직(겸업)을 사유로 한 징계 관련 실무상 쟁점
이 글은 정보 제공 목적입니다.
4대보험 자격은 각 공단이, 징계 정당성은 노동위원회와 법원이 판단합니다.
확인 시점: 2026년 9월 23일.