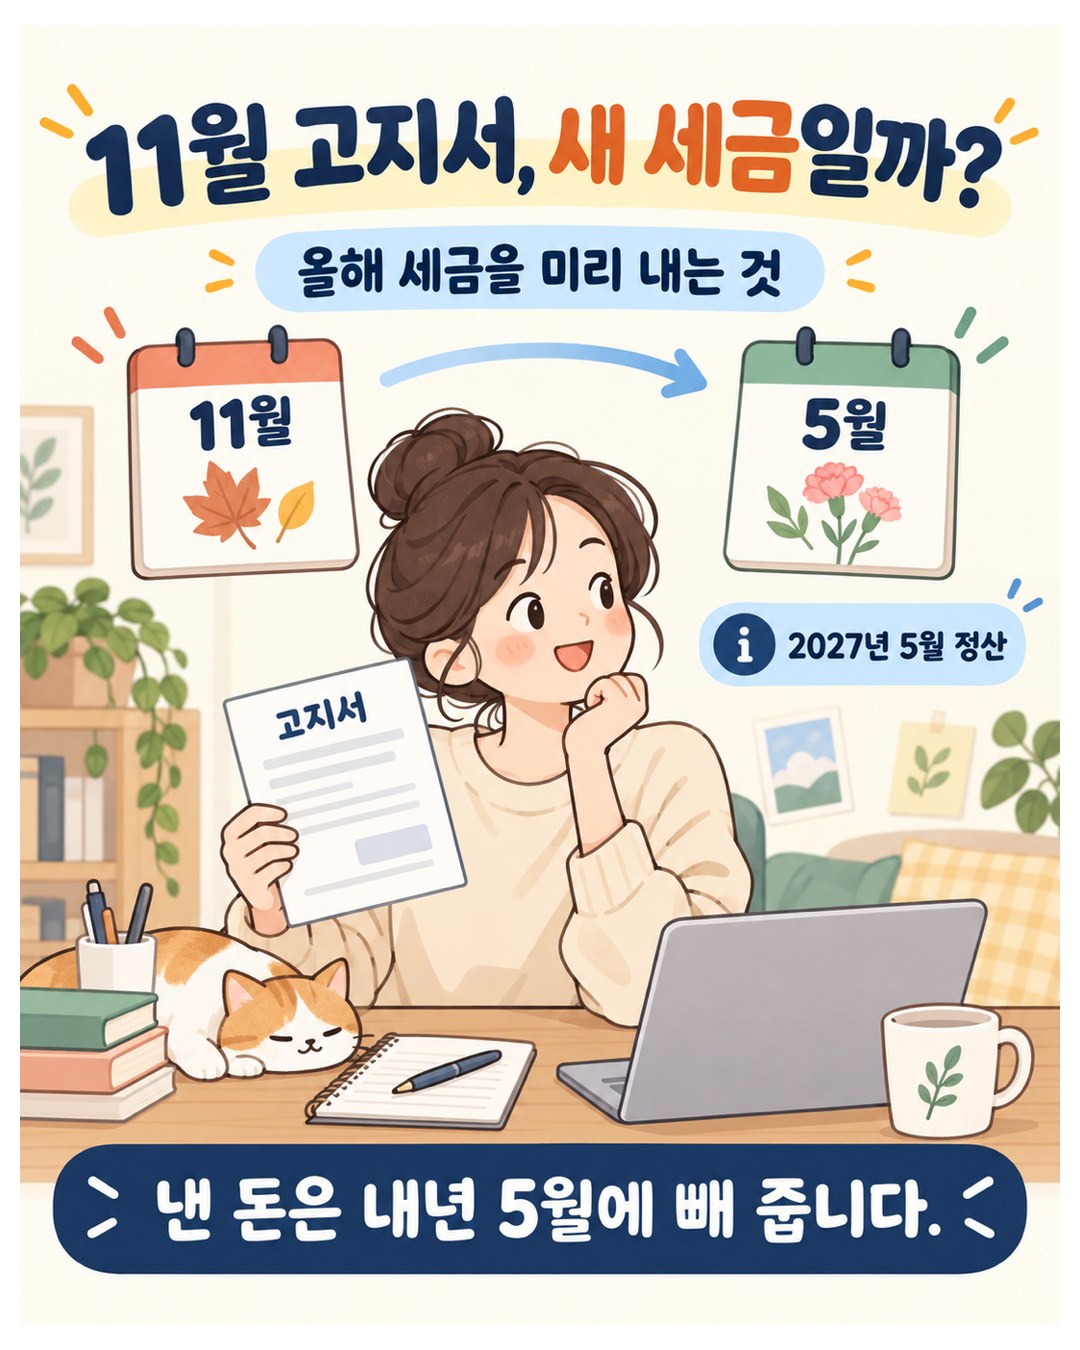
11월에 “중간예납” 고지서를 받는 사람이 있습니다.
5월에 종합소득세를 냈는데 또 내라는 건가 싶습니다.
새로 생긴 세금이 아닙니다.
올해 낼 세금의 일부를 미리 내는 것입니다.
부업자는 받는 사람과 안 받는 사람이 뚜렷하게 갈립니다.
기준은 올해 5월에 낸 세금입니다.
국세청 중간예납 안내와 소득세법 기준으로 정리했습니다.
2026년 11월 고지분 기준입니다.
5월 신고 자체는 앞 글에 정리해 뒀습니다.
부업 소득 얼마부터 신고? — 3.3%와 종합소득세
사업자등록이 필요한지는 따로 있습니다.
부업 사업자등록 해야 하나 — 기준은 계속·반복
한눈에 보기
| 항목 | 2026년 기준 |
|---|---|
| 무엇 | 2026년 1~6월분 종합소득세를 11월에 미리 냄 |
| 고지 금액 | 중간예납기준액(작년분 세금)의 2분의 1 |
| 고지서 | 11월 1~15일 사이 발급 |
| 납부기한 | 2026.11.30.(월) |
| 걷지 않음 | 계산한 세액이 50만원 미만 |
| 제외 | 근로·기타소득만 있음, 2026년 신규사업자 등 |
| 줄이는 방법 | 추계액이 기준액의 30% 미만이면 추계액 신고 |
| 정산 | 2027년 5월 신고 때 이미 낸 세금으로 뺌 |
출처: 국세청 종합소득세 중간예납 안내, 소득세법 제65조
세 줄로 줄이면 이렇습니다.
중간예납은 새 세금이 아니라 올해 세금을 미리 내는 것이다.
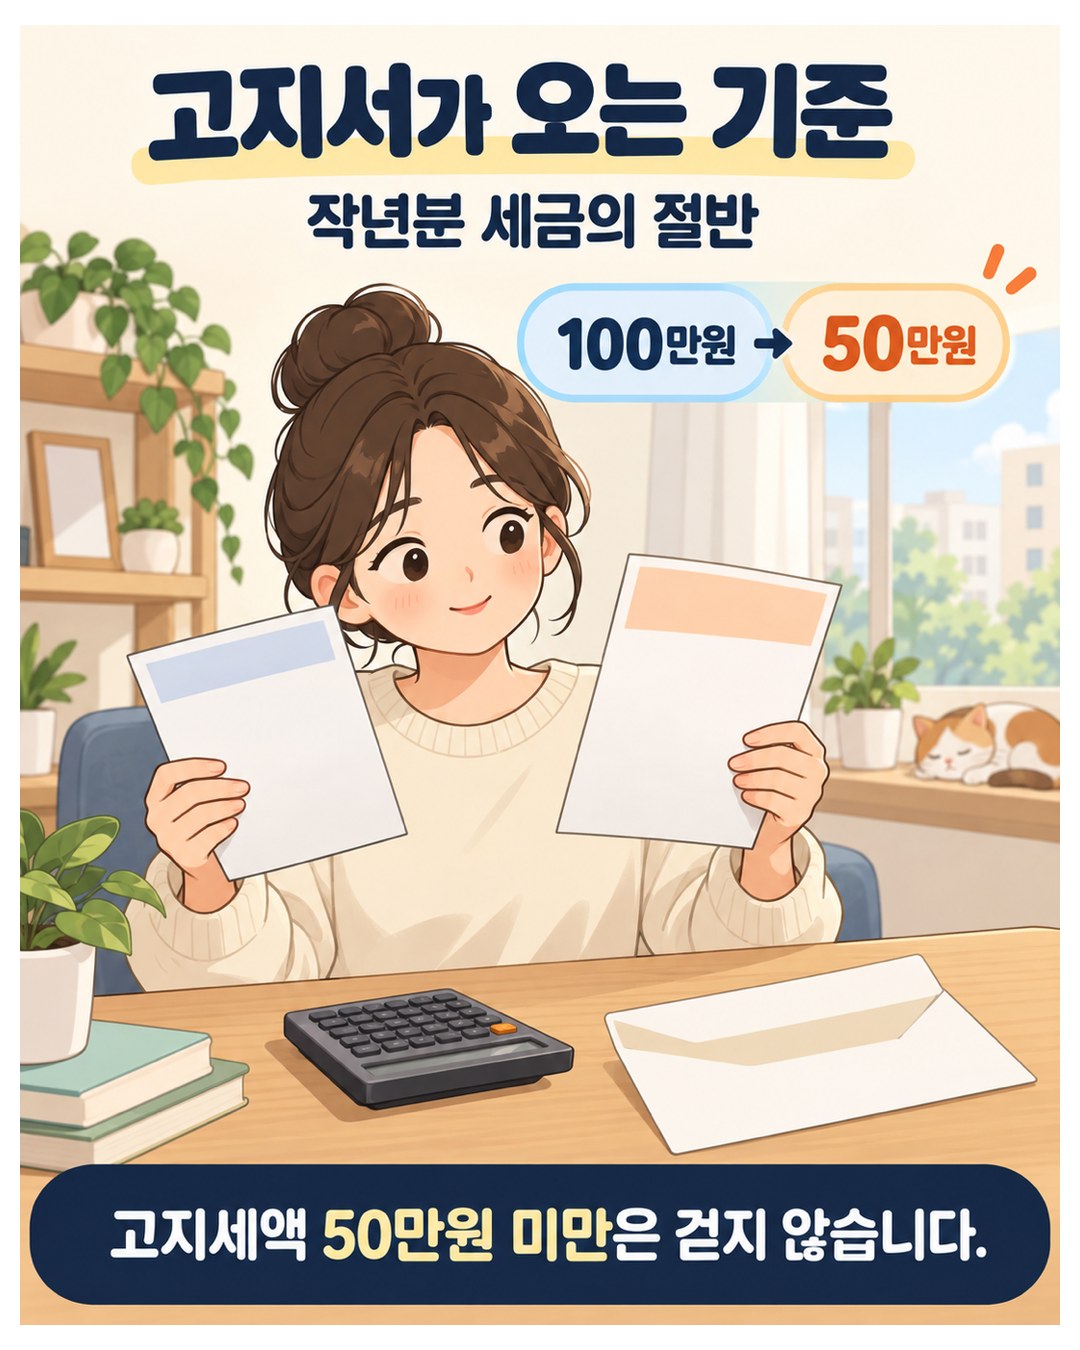
작년분 세금이 100만원 이상이어야 고지서가 온다.
3.3% 부업자는 다른 납부액 없이 5월에 환급이면 고지서가 오지 않는다.
1. 중간예납이 뭔가
종합소득세는 1년치를 다음 해 5월에 냅니다.
중간예납은 그중 상반기분을 11월에 미리 걷는 제도입니다.
금액은 올해 소득이 아니라 작년분 세금으로 정합니다.
세무서가 계산해서 고지서로 보냅니다.
| 구분 | 5월 확정신고 | 11월 중간예납 |
|---|---|---|
| 대상 기간 | 작년 1~12월 | 올해 1~6월 |
| 방식 | 내가 신고·납부 | 세무서가 고지 |
| 금액 기준 | 실제 소득 | 작년분 세금의 2분의 1 |
| 지방소득세 | 함께 냄 (소득세의 10%) | 없음 |
| 낸 돈은 | — | 다음 해 5월에 빼 줌 |
출처: 소득세법 제65조, 국세청 종합소득세 중간예납 안내
고지서대로 내면 따로 신고할 것이 없습니다.
낸 돈은 내년 5월 신고 때 ‘이미 낸 세금’으로 빠집니다.
1년 세금이 늘어나는 것은 아닙니다.
한 번에 낼 돈을 두 번에 나눠 내는 셈입니다.
개인지방소득세에는 중간예납 제도가 없습니다.
출처: 서초구청 세금 안내, 지방소득세 (2026년 10월 확인)
2. 고지서가 오는 기준 — 작년분 세금 100만원
출발점은 중간예납기준액입니다.
작년분 종합소득세로 실제 낸 돈을 모은 금액입니다.
| 항목 | 내용 |
|---|---|
| ① 더함 | 2025년 11월에 낸 중간예납세액 |
| ② 더함 | 2026년 5월 확정신고 때 더 낸 세액 |
| ③ 더함 | 결정·경정, 수정·기한후신고로 더 낸 세액 |
| ④ 뺌 | 5월 신고 등으로 돌려받은 환급세액 |
| 중간예납기준액 | ① + ② + ③ − ④ |
| 중간예납세액 | 기준액 × 2분의 1 |
출처: 소득세법 제65조, 국세청 중간예납 안내(중간예납세액 계산)
중간예납세액이 50만원 미만이면 걷지 않습니다.
소액부징수라고 합니다.
절반이 50만원이 되려면 기준액이 100만원은 돼야 합니다.
처음 고지를 받는 사람의 기준선은 이렇습니다.
올해 5월에 종합소득세를 100만원 이상 더 냈는가.
3.3%로 떼인 세금은 따로 더하지 않습니다.
5월에 떼인 돈을 빼고 ‘더 낸’ 금액만 들어갑니다.
지방소득세(10%)도 빼고 봅니다.
3. 부업 유형별로 보면
| 부업 형태 | 소득 종류 | 중간예납 |
|---|---|---|
| 직장인 + 3.3% 외주 | 사업소득 | 대상. 5월에 100만원 이상 더 냈으면 고지 |
| 부업만 + 3.3% 외주 | 사업소득 | 대상. 다른 납부액 없이 5월에 환급이면 고지 없음 |
| 8.8% 일회성 강연·원고료만 | 기타소득 | 제외 |
| 애드센스·유튜브 (원천징수 없음) | 사업소득 | 대상. 5월 납부액이 크면 고지 |
| 스마트스토어 (사업자등록) | 사업소득 | 대상. 6.30. 전 폐업이면 제외 |
| 작가·화가 등 자영예술가 소득만 | 사업소득 | 제외 |
| 보험모집·방문판매 수당만 | 연말정산 사업소득 | 제외 |
| 2026년에 처음 시작 | 사업소득 | 제외 (신규사업자) |
출처: 국세청 중간예납 안내(납부대상자), 소득세법 제65조
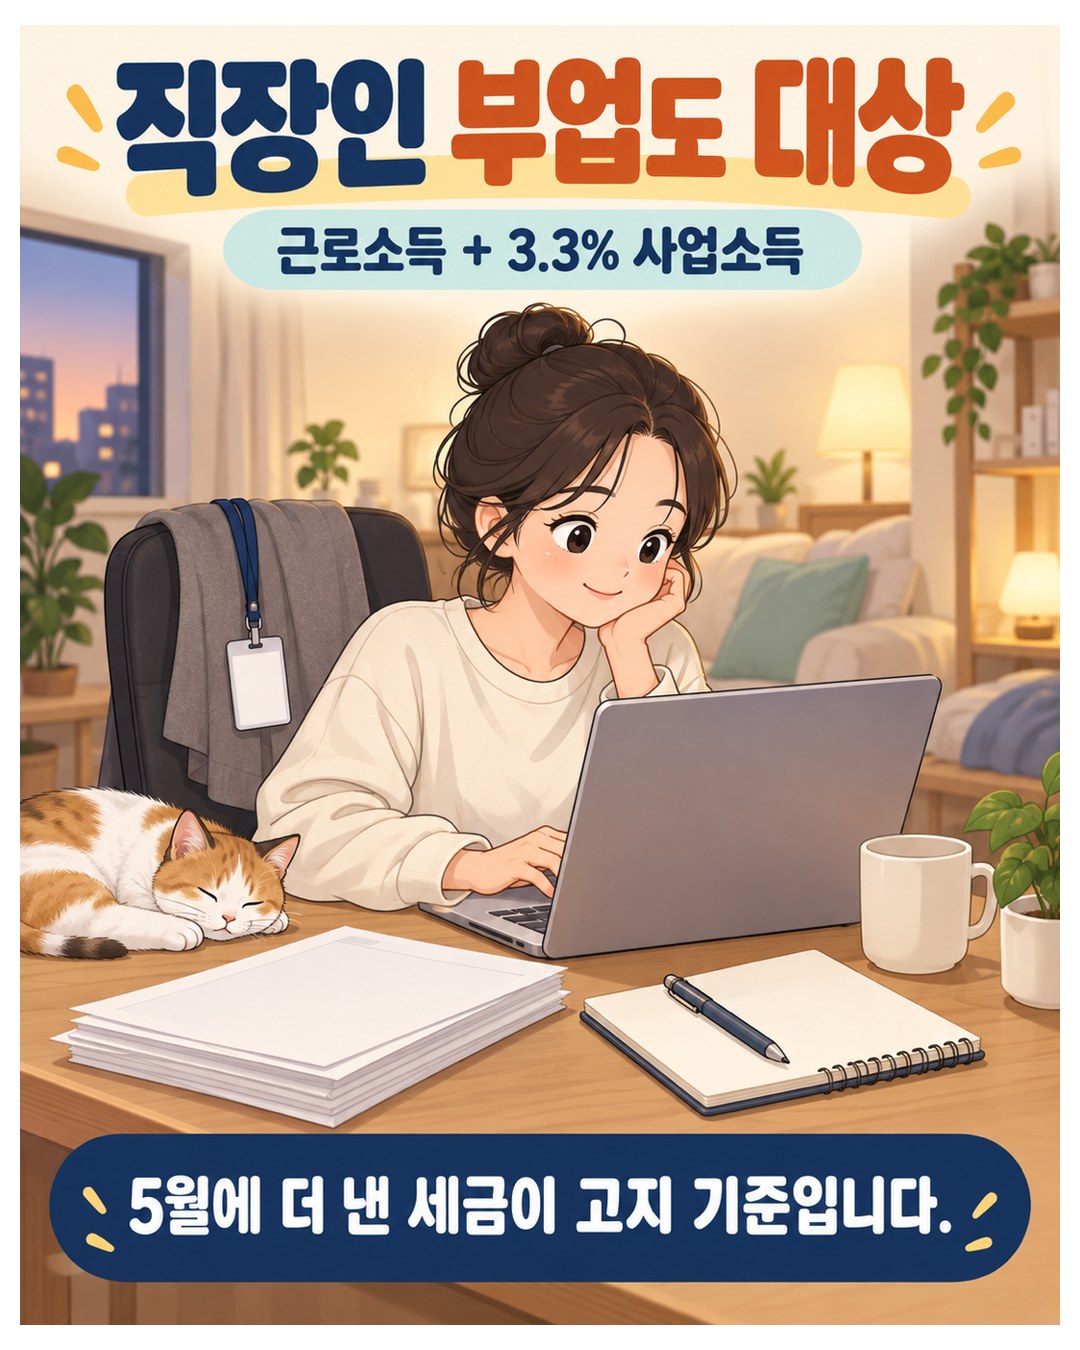
직장인 부업은 근로소득 위에 부업 소득이 얹힙니다.
연봉 구간 세율이 붙어 5월에 더 내는 쪽이 많습니다.
고지서도 주로 이쪽에 옵니다.
부업만 있는 사람은 3.3%가 실제 세금보다 큰 경우가 많습니다.
작년 11월 중간예납 등 다른 납부액이 없고 5월에 환급이면
기준액이 0원이라 고지서가 오지 않습니다.
다른 납부액이 있었다면 환급 후에도 기준액이 남을 수 있습니다.
원천징수가 없는 애드센스 수입은 5월에 한꺼번에 냅니다.
납부액이 커지기 쉬워 고지서를 받는 쪽입니다.
2025년에 부업을 시작해 올해 5월에 처음 냈다면
이번 11월이 첫 고지일 수 있습니다.
4. 고지에서 빠지는 사람
| 제외 대상 | 내용 |
|---|---|
| 사업소득이 없음 | 이자·배당·근로·연금·기타소득만 있음 |
| 신규사업자 | 2026년 중에 새로 사업을 시작 |
| 휴·폐업자 | 2026.6.30. 이전에 휴업·폐업 |
| 일부 업종 소득만 | 자영예술가, 직업선수·코치·심판, 속기·타자 등 사무지원 서비스업 |
| 연말정산 사업소득만 | 보험모집·방문판매 수당 등 |
| 그 밖 | 분리과세 주택임대소득만, 납세조합 가입자 |
| 소액부징수 | 중간예납세액 50만원 미만 |
출처: 국세청 중간예납 안내(제외 대상), 소득세법 제65조·제86조와 같은 법 시행령
자영예술가는 저술가·화가·배우·가수 등을 말합니다.
제외되려면 그 소득’만’ 있어야 합니다.
다른 사업소득이 같이 있으면 대상이 될 수 있습니다.
내 소득의 업종은 홈택스 지급명세서 조회에서 봅니다.
반대로 작년 세금이 없어도 신고해야 하는 사람이 있습니다.
복식부기의무자이면서 상반기 실적이 있는 경우입니다.
부업 규모에서는 드문 경우입니다.
5. 얼마 나오나 — 사례별 고지 금액
| 사례 | 작년 11월 중간예납 | 올해 5월 | 기준액 | 11월 고지 |
|---|---|---|---|---|
| A 직장인 + 외주 | 없음 | 160만원 더 냄 | 160만원 | 80만원 |
| B 직장인 + 외주 | 없음 | 90만원 더 냄 | 90만원 | 없음 (45만원, 50만원 미만) |
| C 부업만 | 없음 | 20만원 환급 | 0원 | 없음 |
| D 애드센스 수입 | 100만원 | 40만원 더 냄 | 140만원 | 70만원 |
| E 애드센스 수입 | 100만원 | 30만원 환급 | 70만원 | 없음 (35만원, 50만원 미만) |
계산: 기준액 = 작년 11월 중간예납 + 올해 5월 더 낸 세액 − 환급, 고지 = 기준액 × 2분의 1. 지방소득세 제외
B는 5월에 90만원을 더 냈지만 고지서가 오지 않습니다.
D처럼 작년에 중간예납을 냈다면 그 금액도 들어갑니다.
E처럼 5월에 환급을 받았으면 그만큼 빠집니다.
고지 금액은 홈택스·손택스의 납부할 세액 조회에서 봅니다.
‘고지분’을 고르면 나옵니다.
6. 올해 부업이 줄었다면 — 추계액 신고
고지 금액은 작년 기준이라 올해 소득과 안 맞을 수 있습니다.
상반기 실적이 크게 줄었으면 직접 계산해 신고할 수 있습니다.
| 항목 | 기준 |
|---|---|
| 할 수 있는 경우 | 상반기 실적으로 계산한 세액(추계액)이 기준액의 30% 미만 |
| 과세표준 | 상반기 소득금액 × 2 − 이월결손금 − 소득공제 |
| 추계액 | 산출세액 ÷ 2 − 공제·감면세액, 상반기 원천징수세액 등 |
| 기한 | 2026.11.30.(월) |
| 50만원 미만 | 신고만 하고 납부 없음. 신고해야 고지가 취소됨 |
| 선택 여부 | 의무 아님. 고지대로 내도 5월에 정산 |
출처: 국세청 중간예납 추계액 신고 안내, 정책브리핑 ’11월은 종합소득세 중간예납의 달'(2025.11.6.)
계산 예시 — 부업만 있는 사람
| 단계 | 금액 |
|---|---|
| 작년 기준액 | 200만원 (애드센스 수입, 5월 납부) |
| 11월 고지 | 100만원 |
| 30% 선 | 60만원 |
| 상반기 소득금액 | 300만원 (수입 − 경비) |
| 과세표준 | 300만원 × 2 − 기본공제 150만원 = 450만원 |
| 산출세액 | 450만원 × 6% = 27만원 |
| 추계액 | 27만원 ÷ 2 − 원천징수 0원 = 13만 5,000원 |
| 결과 | 60만원 미만이라 신고 가능, 50만원 미만이라 납부 없음 |
계산 전제: 근로소득 없음, 본인 기본공제만, 세액공제 생략
고지 100만원 대신 신고만 하고 11월에는 내지 않습니다.
올해 실제 세금은 2027년 5월에 정산합니다.
3.3% 떼인 부업이면 상반기에 떼인 소득세도 뺍니다.
그만큼 추계액이 더 줄어듭니다.
상반기에 부업을 그만뒀다면 추계액은 0원에 가깝습니다.
사업자등록 없이 일했다면 폐업 신고할 것이 없습니다.
이럴 때 쓰는 방법이 추계액 신고입니다.
홈택스 종합소득세 신고 메뉴의 ‘중간예납’에서 계산해 봅니다.
7. 납부 방법과 분납
| 항목 | 내용 |
|---|---|
| 기한 | 2026.11.30.(월) |
| 방법 | 홈택스·손택스 전자납부, 고지서 가상계좌, 은행 창구, 카드(수수료 있음) |
| 분납 대상 | 중간예납세액 1,000만원 초과 |
| 분납 금액 | 2,000만원 이하면 1,000만원 넘는 부분, 넘으면 절반 이하 |
| 분납 기한 | 2027.2.1.(월) |
| 납부기한 연장 | 재난·사업 부진 등, 최대 9개월 (특별재난지역 최대 2년) |
출처: 국세청 중간예납 안내(분납), 정책브리핑(2025.11.6.), 소득세법 제77조
분납은 따로 신청하지 않습니다.
11월에 일부만 내고 나머지를 2월에 냅니다.
고지가 1,000만원을 넘으려면 기준액이 2,000만원을 넘어야 합니다.
2025년에는 납부기한이 12월 1일이었습니다.
11월 30일이 일요일이었기 때문입니다.
2026년은 월요일이라 11월 30일 그대로입니다.
8. 안 내면
| 상황 | 결과 |
|---|---|
| 11.30.까지 안 냄 | 납부지연가산세 3% |
| 고지서별 150만원 이상 | 다음 날부터 하루 0.022% 추가 (최대 5년) |
| 고지서별 150만원 미만 | 하루 0.022%분은 붙지 않음 |
| 추계액 신고를 했으면 | 신고한 금액 기준 |
출처: 국세기본법 제47조의4 (제1항, 제7항, 제8항)
고지 금액이 150만원 미만이면 3%만 붙습니다.
그 3%는 기한 다음 날 바로 붙습니다.
형편이 어렵다면 기한 전에 납부기한 연장을 신청합니다.
9. 내년 5월 정산 — 낸 돈은 어떻게 되나
| 2027년 5월 | 처리 |
|---|---|
| 종합소득세 | 중간예납세액을 이미 낸 세금으로 뺌 |
| 실제 세금이 더 적으면 | 차액 환급 |
| 실제 세금이 더 많으면 | 차액만 납부 |
| 지방소득세 | 중간예납이 없어 소득세의 10%를 그대로 냄 |
| 2026년엔 근로소득만 남음 | 연말정산에는 안 들어감. 5월 신고를 해야 돌려받음 |
출처: 소득세법 제65조·제76조, 국세청 중간예납 안내
국세는 환급인데 지방소득세는 낼 돈이 나오기도 합니다.
중간예납이 국세에만 있어서입니다.
부업을 접고 월급만 남았다면 주의할 점이 있습니다.
회사 연말정산은 중간예납을 모릅니다.
5월에 종합소득세 신고를 해야 낸 돈이 돌아옵니다.
10. 자주 틀리는 것
중간예납을 세금이 하나 더 생긴 것으로 본다
올해 세금을 미리 내는 것입니다.
내년 5월에 이미 낸 세금으로 빠집니다.
올해 상반기 소득으로 고지한다고 본다
고지는 작년분 세금의 절반입니다.
상반기 실적은 추계액 신고를 할 때만 씁니다.
3.3% 떼인 부업자는 다 받는다고 본다
다른 납부액이 없고 5월에 환급을 받았으면 기준액이 0원입니다.
작년 11월 중간예납 등 다른 납부액이 남아 있으면 고지서가 올 수 있습니다.
직장인은 근로소득자라 제외라고 본다
근로소득만 있을 때 제외입니다.
3.3% 사업소득이 같이 있으면 대상입니다.
8.8%로 받은 기타소득도 대상이라고 본다
기타소득만 있으면 제외입니다.
고지서가 왔는데 50만원 미만으로 줄면 그냥 둔다
추계액이 50만원 미만이어도 신고는 해야 합니다.
신고해야 고지가 취소됩니다.
10월 부가세 예정고지와 같은 것으로 본다
10월 고지서는 일반과세 개인사업자의 부가가치세입니다.
11월 중간예납은 종합소득세입니다.
스마트스토어 사업자라면 둘 다 올 수 있습니다.
부업이 회사에 알려지는 경로라고 본다
중간예납은 세무서가 본인에게 고지하는 세금입니다.
회사 연말정산과는 따로 움직입니다.
회사에 알려지는 경로는 앞 글에 정리해 뒀습니다.
부업하면 회사에 알려지나 — 경로별 정리
정리
| 확인할 것 | 기준 |
|---|---|
| 중간예납 | 올해 1~6월분 종합소득세를 11월에 미리 냄 |
| 고지 금액 | (작년 11월 중간예납 + 올해 5월 더 낸 세액 − 환급) × 2분의 1 |
| 고지 기준선 | 50만원 미만은 걷지 않음 → 기준액 100만원부터 |
| 부업자 | 직장인 + 3.3%, 애드센스는 고지 쪽. 다른 납부액 없이 5월 환급이면 없음 |
| 제외 | 근로·기타소득만, 2026년 신규, 6.30. 전 휴·폐업, 자영예술가 등 |
| 줄이기 | 추계액이 기준액의 30% 미만이면 추계액 신고 |
| 기한 | 2026.11.30.(월), 분납분은 2027.2.1.(월) |
| 안 내면 | 3%, 150만원 이상이면 하루 0.022% 추가 |
| 정산 | 2027년 5월 신고 때 이미 낸 세금으로 뺌 |
수치는 국세청 중간예납 안내와 소득세법 기준입니다.
확인 시점은 2026년 10월입니다.
내 고지 금액은 홈택스 납부할 세액 조회에서 확인하세요.
아직 정해지지 않은 것 (2026년 10월 기준)
2026년 고지서 발송일은 아직 발표되지 않았습니다.
납부기한 직권 연장 대상 지역도 아직 발표되지 않았습니다.
출처
– 국세청, 종합소득세 중간예납 안내 (납부대상자·제외 대상, 2026.11.30. 기한)
– 국세청, 중간예납세액 계산·분납 안내 (중간예납기준액, 1,000만원 초과 분납, 2027.2.1.)
– 국세청, 중간예납 추계액 신고 안내 (30% 요건, 계산식, 50만원 미만 신고)
– 소득세법 제65조(중간예납), 제76조(확정신고납부), 제77조(분할납부), 제86조(소액 부징수)
– 국세기본법 제47조의4 (납부지연가산세 3%, 1일 0.022%, 150만원 미만 적용 제외)
– 정책브리핑, 「11월은 종합소득세 중간예납의 달」 (국세청, 2025.11.6.)
– 한국세정신문, 「11월은 종소세 중간예납의 달」 (2025.11.2., 152만 명 고지·분납 2.2.)
– 국세청 보도자료 (2021.11.8., 분납 별도 신청 불필요)
– 서초구청 세금 안내, 지방소득세 (지방소득세는 중간예납 제도 없음)
이 글은 정보 제공 목적입니다.
고지 금액과 제외 여부는 관할 세무서가 정합니다.
추계액 계산은 소득공제·세액공제에 따라 달라집니다.
확인 시점: 2026년 10월 9일.