노란우산공제는 소상공인의 퇴직금 같은 제도입니다.
중소기업중앙회가 운영하고, 폐업·노령 때 목돈으로 돌려받습니다.
가입 이유로는 소득공제가 가장 많이 꼽힙니다.
그런데 공제받은 만큼 나중에 세금이 붙습니다.
중간에 해지하면 오히려 손해일 수 있습니다.
2026년 7월에는 납입 한도도 바뀌었습니다.
중소기업중앙회 노란우산 안내와 조세특례제한법 기준으로 정리했습니다.
부업 소득 신고와 종합소득세는 앞 글에 있습니다.
부업 소득 얼마부터 신고? — 3.3% 원천징수와 종합소득세
빚을 정리하는 제도는 따로 정리해 뒀습니다.
소상공인 대환대출 vs 새출발기금 — 빚 갈아타기와 채무조정
한눈에 보기
| 항목 | 내용 |
|---|---|
| 운영 | 중소기업중앙회 (중소기업협동조합법에 따른 공제) |
| 가입 | 소기업·소상공인 대표자, 무등록 프리랜서 포함 |
| 부금 | 월 5만~150만원, 연 1,800만원까지 (2026.7.1.~) |
| 소득공제 | 사업소득금액에 따라 200만~600만원 |
| 공제금 이율 | 폐업·사망 연 3.7%, 노령 등 연 3.4% (2026년 3·4분기, 연 복리) |
| 공제금 세금 | 퇴직소득세 (2016년 이후 가입자) |
| 중도 해지 | 기타소득세 16.5%, 초기에는 원금보다 적게 |
| 대출 | 해약환급금 90% 이내, 계약은 유지 |
| 압류 | 공제금 받을 권리는 압류 금지 |
출처: 중소기업중앙회 노란우산 안내(8899.or.kr), 조세특례제한법 제86조의3, 중소기업협동조합법 제118조·제119조
세 줄로 줄이면 이렇습니다.
소득공제 한도는 매출이 아니라 사업소득금액으로 정해진다.
공제는 세금을 없애는 게 아니라 뒤로 미루는 것이다.
급할 때는 해지보다 대출이 먼저다.
1. 누가 가입하나
사업자라면 대부분 가입할 수 있습니다.
사업자등록이 없는 프리랜서도 됩니다.
| 구분 | 가입 | 비고 |
|---|---|---|
| 개인사업자 | 가능 | 소기업·소상공인 매출 기준 안 |
| 법인 대표 | 가능 | 소득공제는 총급여 8천만원 이하만 |
| 무등록 프리랜서 (인적용역) | 가능 | 폐업 공제금은 없음, 노령·사망 등만 |
| 비영리법인 대표 | 불가 | |
| 주점업·무도장·카지노 운영업 등 | 불가 | 제한 업종 |
| 부금 연체로 해약된 뒤 1년 미만 | 불가 |
출처: 노란우산 가입대상 안내, 찾기쉬운 생활법령정보 소기업·소상공인 공제사업 가입
소기업 매출 기준은 업종별로 15억~140억원 이하입니다.
중소기업기본법 시행령 별표 3을 따릅니다.
무등록 프리랜서는 폐업 신고를 할 수 없습니다.
그래서 폐업 공제금은 청구할 수 없습니다.
사업자등록 기준은 앞 글에 정리해 뒀습니다.
부업 사업자등록 해야 하나 — 기준은 계속·반복
희망장려금 — 지자체가 1년간 얹어 주는 돈
신규 가입자에게 지자체가 부금을 더 적립해 줍니다.
| 지역 | 월 | 최대 (12회) |
|---|---|---|
| 대전·충남·전남 | 3만원 | 36만원 |
| 서울·부산·대구·인천·광주·경북·제주·전북 | 2만원 | 24만원 |
| 울산·경기·강원·충북 | 1만원 | 12만원 |
| 조건 | 내용 |
|---|---|
| 대상 | 신규 가입자 |
| 매출 | 대부분 연 3억원 이하 (시·군·구별로 다름) |
| 상시근로자 | 광업·제조업·건설업·운수업 10명 미만, 그 밖의 업종 5명 미만 |
| 신청 | 가입할 때 또는 가입일로부터 30일 이내 |
| 마감 | 예산이 소진되면 중단 |
출처: 노란우산 가입(희망)장려금 안내
매출 증빙을 내야 승인됩니다.
세종·경남도 월 2만원, 최대 24만원입니다.
2. 2026년 7월부터 바뀐 납입 한도
분기 300만원 제한이 없어졌습니다.
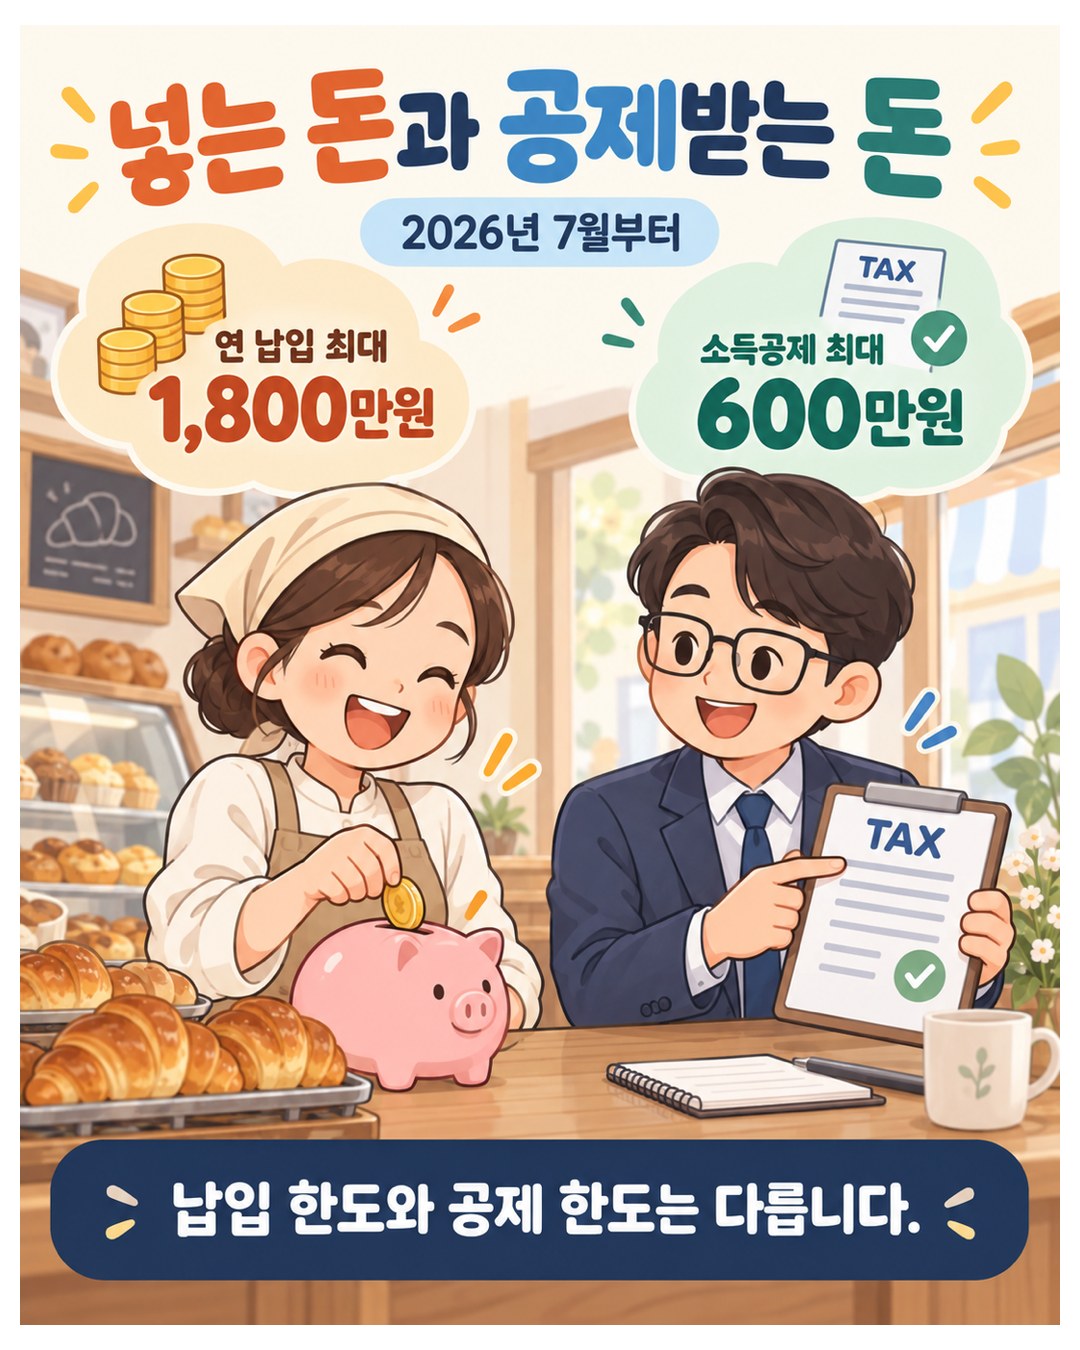
연 1,800만원 안에서 언제든 넣을 수 있습니다.
| 항목 | 2026년 6월까지 | 2026년 7월부터 |
|---|---|---|
| 월 부금 | 5만~100만원 | 5만~150만원 (1만원 단위) |
| 분기 한도 | 300만원 | 폐지 |
| 연간 납입 | 최대 1,200만원 | 최대 1,800만원 |
| 추가 납입 | 분기 한도 안에서 | 연 한도 안에서 언제든 |
| 소득공제 한도 | 최대 600만원 | 최대 600만원 (그대로) |
출처: 조세특례제한법 시행령 개정(2026.7.1. 시행), 중소기업중앙회 발표(2026.7.1.)
예전에는 상반기에 못 넣은 분기 한도가 사라졌습니다.
이제는 연말에 남은 한도를 한 번에 넣어도 됩니다.
12월에 새로 가입해도 그달에 한도까지 넣을 수 있습니다.
납입 한도가 늘었다고 공제가 늘어난 건 아닙니다.
600만원을 넘는 부금은 공제 없이 쌓이는 적립금입니다.
복리 이자와 압류 금지는 똑같이 적용됩니다.
공제받지 않은 원금에는 나중에 세금이 붙지 않습니다.
3. 소득공제 한도 — 매출이 아니라 사업소득금액
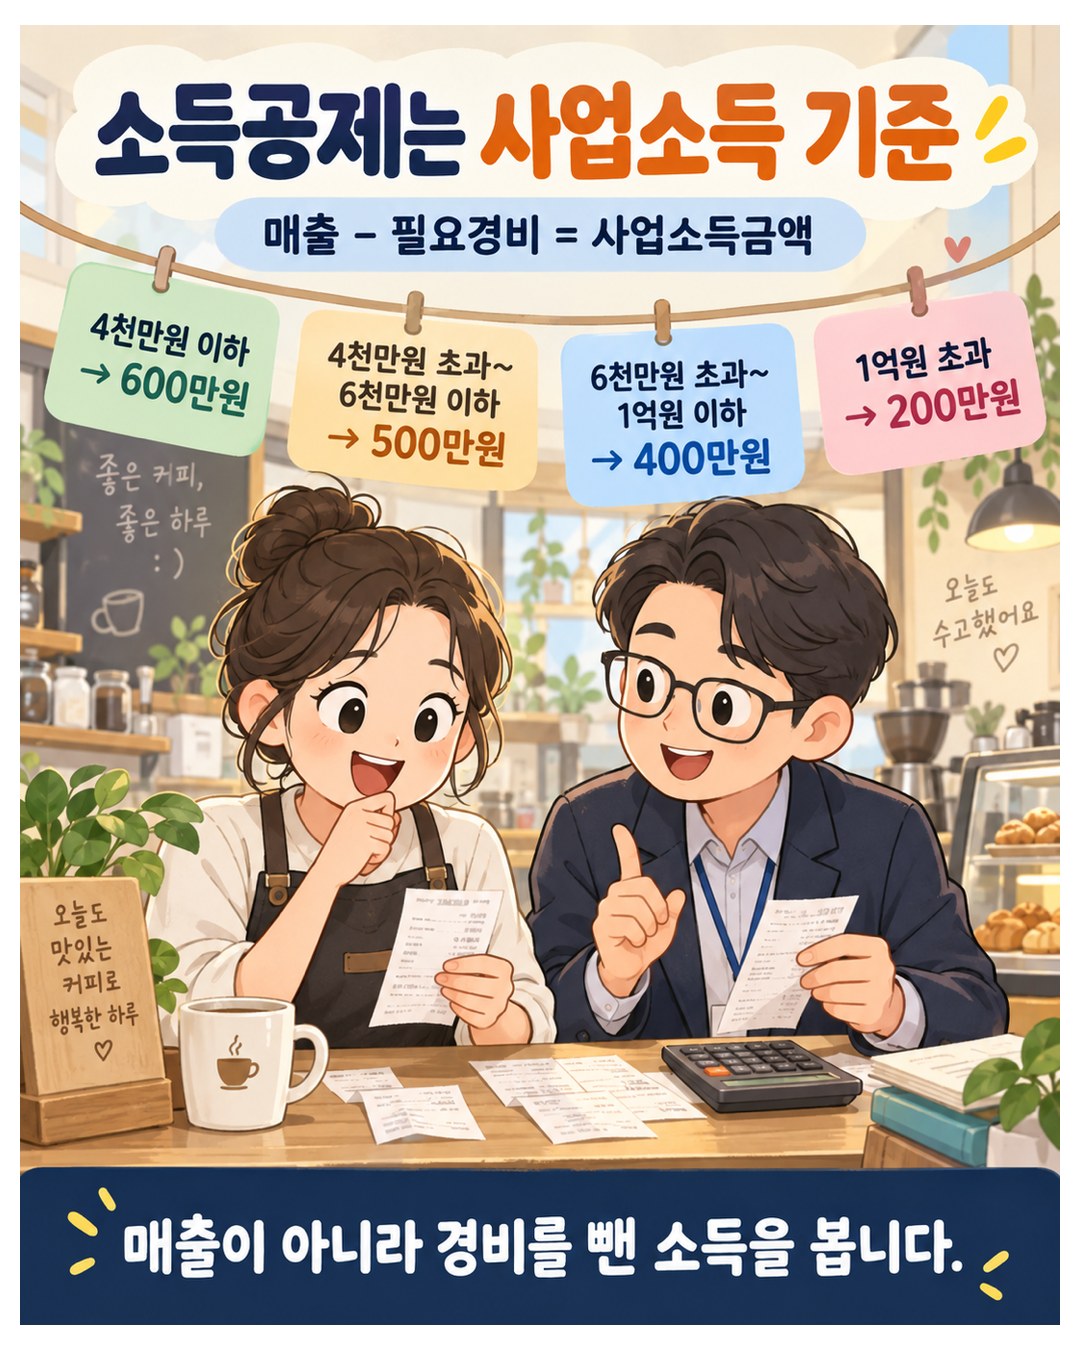
| 사업소득금액 | 공제 한도 |
|---|---|
| 4천만원 이하 | 600만원 |
| 4천만원 초과 6천만원 이하 | 500만원 |
| 6천만원 초과 1억원 이하 | 400만원 |
| 1억원 초과 | 200만원 |
출처: 조세특례제한법 제86조의3(2025년 납입분부터), 노란우산 세금·이자 혜택 안내
사업소득금액은 매출에서 필요경비를 뺀 금액입니다.
매출이 1억원이어도 경비를 빼고 4천만원이면 600만원 구간입니다.
구간을 가르는 기준
| 구분 | 기준 |
|---|---|
| 개인사업자 | 사업소득금액 (부동산임대업 소득은 뺌) |
| 법인 대표 | 총급여 8천만원(근로소득금액 6,625만원) 이하만 공제 |
| 부동산임대업 | 2019년 이후 가입자는 임대소득으로 공제 안 됨 |
| 공제 시점 | 부금을 낸 해의 소득에서 |
| 신고 | 개인은 5월 종합소득세, 법인 대표는 연말정산 |
출처: 노란우산 세금·이자 혜택 안내, 국세청 국세상담센터 노란우산공제
2024년 납입분까지는 구간이 셋이었습니다.
4천만원 이하 500만원, 1억원 이하 300만원이었습니다.
그 뒤 4천만~6천만원 구간이 생겨 500만원이 됐습니다.
옛 구간으로 적힌 자료가 아직 많습니다.
4. 실제로 줄어드는 세금
소득공제는 세율을 곱한 만큼만 세금이 줄어듭니다.
같은 600만원이라도 세율 구간에 따라 다릅니다.
| 사업소득금액 | 공제 한도 | 적용 세율 (지방세 포함) | 줄어드는 세금 |
|---|---|---|---|
| 4천만원 이하 | 600만원 | 6.6% | 39만 6,000원 |
| 4천만원 이하 | 600만원 | 16.5% | 99만원 |
| 4천만~6천만원 | 500만원 | 16.5% | 82만 5,000원 |
| 4천만~6천만원 | 500만원 | 26.4% | 132만원 |
| 6천만~1억원 | 400만원 | 26.4% | 105만 6,000원 |
| 6천만~1억원 | 400만원 | 38.5% | 154만원 |
| 1억원 초과 | 200만원 | 38.5% | 77만원 |
계산: 공제 한도 × 한계세율(소득세 + 지방소득세 10%)
종합소득세 세율
| 과세표준 | 세율 | 지방세 포함 |
|---|---|---|
| 1,400만원 이하 | 6% | 6.6% |
| 1,400만~5,000만원 | 15% | 16.5% |
| 5,000만~8,800만원 | 24% | 26.4% |
| 8,800만~1억 5,000만원 | 35% | 38.5% |
출처: 소득세법 제55조, 국세청 종합소득세 세율표(2023년 귀속부터)
과세표준은 사업소득금액에서 인적공제 등을 더 뺀 금액입니다.
공제액이 두 구간에 걸치면 두 세율이 섞입니다.
과세표준이 1,400만원 이하면 효과가 6.6%에 그칩니다.
이 경우 7장의 해지 손해를 꼭 따져 봐야 합니다.
5. 공제금 — 폐업만이 아니라 8가지 사유
2024년 6월부터 지급 사유가 8가지로 늘었습니다.
새로 생긴 4가지는 중간정산으로 받을 수 있습니다.
| 사유 | 요건 | 방식 |
|---|---|---|
| 폐업·해산 | 폐업, 배우자·자녀 외 사람에게 사업 전부 양도 포함 | 공제금 |
| 사망 | 유족이 청구 | 공제금 |
| 퇴임 | 법인 대표가 질병·부상으로 퇴임 | 공제금 |
| 노령 | 만 60세 이상 + 부금 120개월 이상 | 공제금 |
| 자연재난·사회재난 | 사업장 파손 등으로 영업 불가 (사회재난은 특별재난지역) | 중간정산 |
| 질병·부상 | 6개월 이상 요양 필요 | 중간정산 |
| 회생 | 회생·간이회생·개인회생 개시 결정 | 중간정산 |
| 파산 | 파산선고 | 중간정산 |
출처: 중소기업협동조합법 제118조, 같은 법 시행령 제37조, 찾기쉬운 생활법령정보
노령은 60세와 120개월을 둘 다 채워야 합니다.
법인 전환(현물출자)으로 폐업하면 폐업 사유가 아닙니다.
이때는 간주해약으로 처리됩니다.
공제금 이율 (2026년 3분기)
| 사유 | 적용 이율 |
|---|---|
| 폐업·사망 | 연 3.7% (기준이율 3.4% + 0.3%p) |
| 노령 등 | 연 3.4% (기준이율) |
| 방식 | 연 복리, 기준이율은 분기마다 공시 |
출처: 중소기업중앙회 발표(2026.7.1.), 노란우산 공제금 지급예시표, 노란우산 기준이율 공시(2026)
2026년 2분기 기준이율은 3.2%였습니다.
4분기도 3분기와 같은 기준이율 3.4%, 폐업·사망 3.7%입니다.
압류 금지
| 보호 | 내용 |
|---|---|
| 공제금 받을 권리 | 압류·양도·담보 제공 금지 |
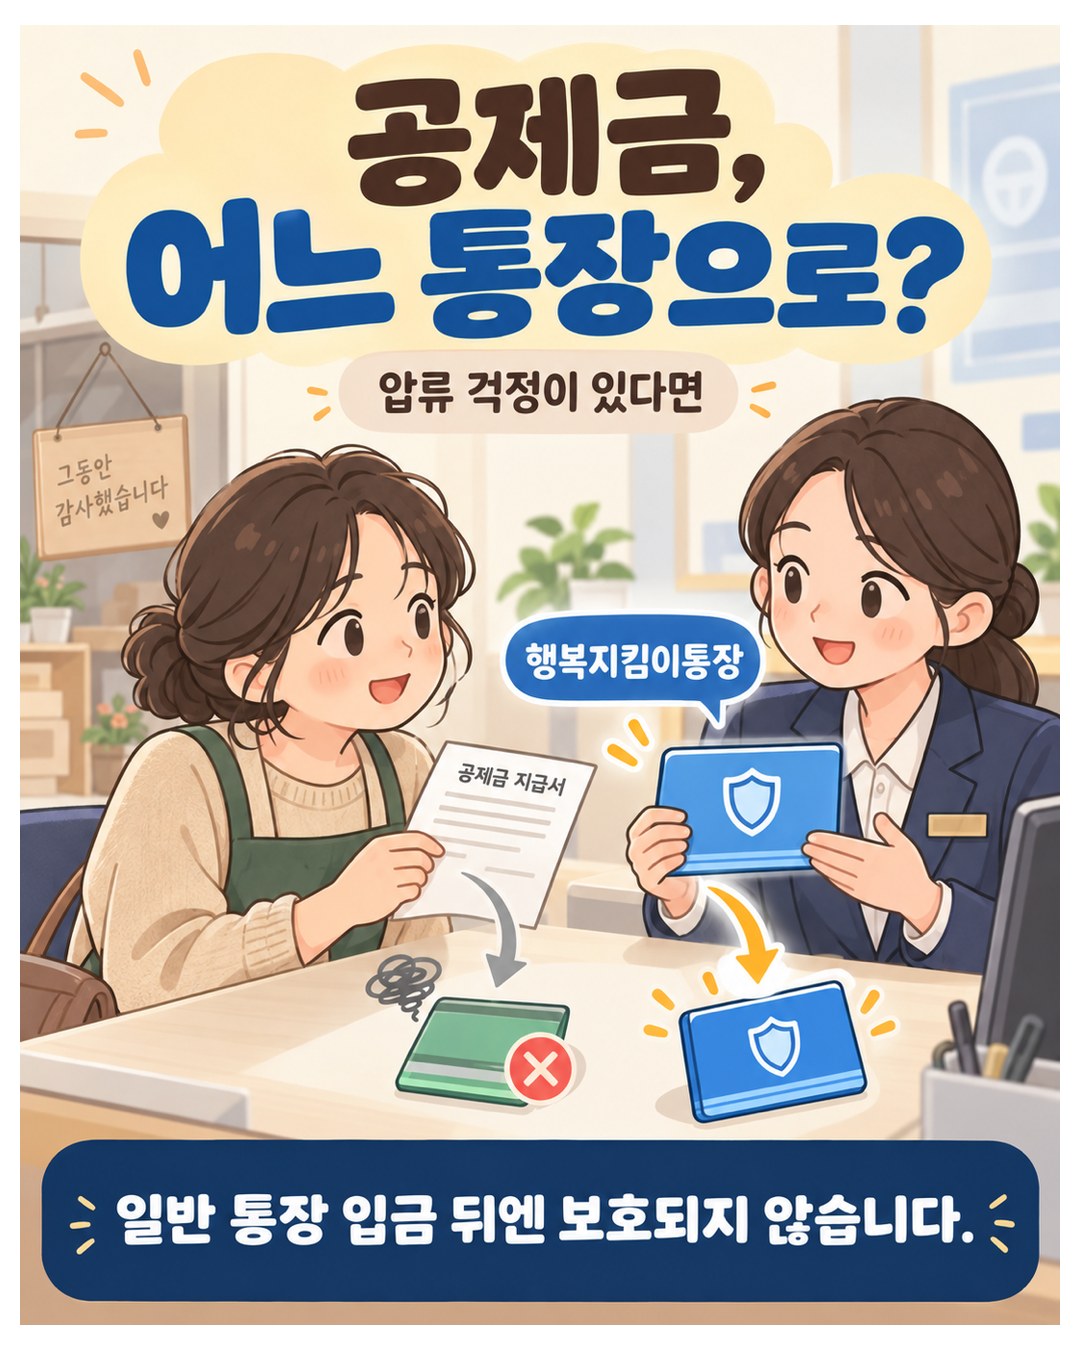
| 일반 통장에 들어온 뒤 | 보호가 미치지 않음 |
| 행복지킴이통장 | 공제금 전용 계좌, 통장 자체 압류 금지 |
| 개설 | 계약 기간 중 언제든, 시중은행·우체국·새마을금고 등 |
출처: 중소기업협동조합법 제118조의3·제119조, 노란우산 압류금지 안내
빚이 남은 채 폐업한다면 공제금은 행복지킴이통장으로 받습니다.
일반 통장으로 받으면 입금된 돈은 보호되지 않습니다.
6. 공제금에 붙는 세금 — 퇴직소득세
소득공제는 세금을 뒤로 미룬 것입니다.
공제금을 받을 때 공제받은 부금과 이자에 세금이 붙습니다.
| 받는 경우 | 세금 | 과세 대상 |
|---|---|---|
| 폐업·사망·노령 등 (2016년 이후 가입) | 퇴직소득세 | 소득공제받은 부금 + 이자 |
| 폐업·사망·노령 등 (2015년 이전 가입) | 이자소득세 | 이자 |
| 임의 해지 | 기타소득세 16.5% | 소득공제받은 부금 + 이자 |
| 공제받지 않은 부금 | 없음 | 원금 |
출처: 노란우산 세금·이자 혜택 안내, 노란우산 해약환급금 안내
월 50만원씩 10년 넣고 폐업하면
| 항목 | 금액 |
|---|---|
| 낸 원금 | 6,000만원 |
| 이자 (연 3.7% 복리 가정) | 1,098만 1,645원 |
| 원리금 | 7,098만 1,645원 |
| 퇴직소득세 | 209만 9,789원 |
| 실제 받는 돈 | 6,888만 1,856원 |
| 10년간 소득공제로 줄어든 세금 (16.5% 가정) | 990만원 |
| 줄어든 세금 − 퇴직소득세 | 780만 211원 |
출처: 노란우산 공제금 지급예시표 (2016년 이후 가입자, 이율 3.7% 고정·세율 16.5% 가정)
퇴직소득세는 줄어든 세금의 5분의 1 정도입니다.
퇴직소득은 종합소득에 합산하지 않고 따로 과세됩니다.
폐업이나 노령까지 유지하면 공제 효과가 대부분 남습니다.
7. 중간에 해지하면 손해인 이유
해지는 두 번 손해를 봅니다.
초기에는 원금보다 적게 돌려받습니다.
그리고 공제받은 부금에 기타소득세 16.5%가 붙습니다.
해약환급금 (2026년 이후 가입자, 일반해약)
| 부금 낸 횟수 | 돌려받는 돈 |
|---|---|
| 1~3회 | 낸 부금의 80% |
| 4~6회 | 낸 부금의 90% |
| 7~12회 | 낸 부금의 100% |
| 13~24회 | 100% + 노령공제금 기준 이자의 10% |
| 25~36회 | 100% + 이자의 20% |
| 37~60회 | 100% + 이자의 30% |
| 61~72회 | 100% + 이자의 40% |
| 73~120회 | 100% + 이자의 50% |
| 121~180회 | 100% + 이자의 70% |
| 181~240회 | 100% + 이자의 80% |
| 241회 이상 | 100% + 이자의 95% |
출처: 노란우산 해약환급금 안내
2025년까지 가입한 사람은 비율표가 따로 있습니다.
기타소득이 연 300만원을 넘으면 종합소득에 합산됩니다.
세율 6.6% 구간 사업자가 3년 만에 해지하면
| 항목 | 금액 |
|---|---|
| 연 300만원씩 3년 공제 | 900만원 |
| 소득공제로 줄어든 세금 (6.6%) | 59만 4,000원 |
| 해지 때 기타소득세 (16.5%) | 148만 5,000원 + 이자분 |
| 차이 | 89만 1,000원 이상 더 냄 |
계산: 900만원 × 6.6%, 900만원 × 16.5%
16.5% 구간이면 거의 본전이고, 이자분 세금만큼 손해입니다.
세율이 낮은 사업자일수록 해지가 불리합니다.
간주해약 — 해지로 보는 경우
| 간주해약 사유 |
|---|
| 배우자·자녀에게 사업 전부 양도 |
| 현물출자로 법인 전환 |
| 법인 대표가 질병·부상 외 사유로 퇴임 |
| 부금 낸 횟수 (2026년 이후 가입자) | 돌려받는 돈 |
|---|---|
| 1~12회 | 낸 부금 |
| 13~36회 | 낸 부금 + 13회부터 기준이율 이자의 70% |
| 37회 이상 | 낸 부금 + 13회부터 기준이율 이자 100% |
출처: 노란우산 해약환급금 안내
일반해약보다 조건이 낫습니다.
사업을 가족에게 넘기거나 법인으로 바꿀 때 해당합니다.
8. 급할 때는 해지 대신 대출
낸 부금 안에서 빌리는 대출이 있습니다.
계약이 유지돼 공제금 이자가 계속 쌓입니다.
| 종류 | 대상 | 한도 | 이율 | 상환 |
|---|---|---|---|---|
| 일반대출 | 부금을 정상 납부 중인 가입자 | 해약환급금(예상 세액 제외)의 90% 이내 | 기준이율 + 가산금리, 분기 변동 | 1년 안에 일시상환 (수시·중도상환 가능) |
| 의료대출 | 질병·상해로 연속 3일 이상 입원한 가입자 | 1,000만원 이내 | 무이자 | 1년 안에 일시상환 |
| 재해대출 | 재난 피해 확인서를 받은 가입자 | 2,000만원과 피해금액 중 적은 금액 | 무이자 | 2년 안에 일시상환 |
| 회생·파산대출 | 회생 개시 결정·파산선고를 받은 가입자 | 2,000만원 이내 | 무이자 | 2년 안에 일시상환 |
출처: 중소기업협동조합법 시행령 제38조(낸 부금 합계 한도), 중소기업중앙회 광주전남지역본부 자연재난 지원 안내, 중소벤처기업부·중소기업중앙회 노란우산 발전방안(2023.7.19.), 노란우산 공제계약대출 안내·대출이자율 공시(2026)
일반대출 이율은 2026년 3분기 연 4.1%이고, 4분기도 같습니다.
노란우산 홈페이지 대출이율 공시에서 봅니다.
재해대출은 피해 확인서의 유효기간 안에 신청합니다.
의료대출은 퇴원일로부터 6개월 안에 신청합니다.
신청은 홈페이지·노란우산 앱이나 콜센터(1666-9988)로 합니다.
해지와 대출 비교
| 구분 | 해지 | 대출 |
|---|---|---|
| 받는 돈 | 해약환급금 전액 | 해약환급금의 90% 이내 |
| 세금 | 기타소득세 16.5% | 없음 |
| 계약 | 끝남 | 유지 |
| 공제금 이자 | 끝남 | 계속 쌓임 |
| 비용 | 초기 원금 손실 | 대출 이자 |
출처: 노란우산 해약환급금 안내, 중소기업협동조합법 시행령 제38조
몇 달 버티면 되는 돈이면 대출이 낫습니다.
사업을 접는다면 해지가 아니라 폐업 공제금으로 받습니다.
9. 자주 틀리는 것
| 흔한 오해 | 실제 |
|---|---|
| 매출 4천만원 이하면 600만원 | 매출이 아니라 사업소득금액 기준 |
| 4천만~1억원은 400만원 | 2025년 납입분부터 6천만원 이하는 500만원 |
| 1,800만원 넣으면 1,800만원 공제 | 공제는 최대 600만원 |
| 소득공제는 세금을 없애 준다 | 공제금 받을 때 퇴직소득세로 과세 |
| 급하면 해지 | 해지 전에 대출부터 |
| 프리랜서는 가입 못 한다 | 무등록도 가입, 폐업 공제금만 없음 |
| 법인 대표도 무조건 공제 | 총급여 8천만원 초과면 공제 없음 |
| 60세면 노령 공제금 | 부금 120개월 이상도 채워야 |
| 공제금은 어느 통장이든 압류 안 된다 | 입금 뒤 보호는 행복지킴이통장만 |
한도 구간을 매출로 본다
매출이 아니라 경비를 뺀 사업소득금액입니다.
매출이 커도 경비가 많으면 600만원 구간일 수 있습니다.
납입 한도와 공제 한도를 같은 것으로 본다
1,800만원은 넣을 수 있는 돈입니다.
공제는 사업소득금액에 따라 최대 600만원입니다.
세율이 낮은데 공제만 보고 넣는다
과세표준 1,400만원 이하면 공제 효과는 6.6%입니다.
해지하면 16.5%가 붙습니다.
끝까지 유지할 금액만 넣는 게 맞습니다.
정리
| 확인할 것 | 기준 |
|---|---|
| 가입 | 소기업·소상공인 대표자, 무등록 프리랜서 포함 |
| 부금 | 월 5만~150만원, 연 1,800만원까지 (2026.7.1.~) |
| 소득공제 | 사업소득금액 4천만원 이하 600만원 ~ 1억원 초과 200만원 |
| 공제금 이율 | 폐업·사망 3.7%, 노령 등 3.4% (2026년 3·4분기) |
| 공제금 세금 | 퇴직소득세, 공제받은 부금 + 이자에만 |
| 해지 | 기타소득세 16.5%, 초기 원금 손실 |
| 대출 | 해약환급금 90% 이내, 의료·재해·회생·파산은 무이자 |
| 희망장려금 | 신규 가입 30일 안에 신청, 월 1만~3만원 1년 |
| 문의 | 노란우산 콜센터 1666-9988 |
수치는 중소기업중앙회 노란우산 안내와 2026년 7월 발표 기준입니다.
확인 시점은 2026년 9월입니다.
기준이율과 대출이율은 분기마다 바뀝니다.
소득공제 효과는 세율 구간에 따라 다르니 신고 때 확인하세요.
출처
– 조세특례제한법 제86조의3(소기업·소상공인 공제부금에 대한 소득공제 등), 같은 법 시행령 제80조의3 (2025년 납입분부터 4구간 한도, 2026.7.1. 연 1,800만원 납입 한도)
– 중소기업협동조합법 제118조(공제금 지급 사유), 제118조의3(압류금지 계좌), 제119조(수급권 보호), 같은 법 시행령 제37조·제38조
– 소득세법 제55조, 국세청 종합소득세 세율표 (2023년 귀속부터)
– 중소기업중앙회 노란우산(8899.or.kr): 가입대상, 세금·이자 혜택, 공제금 지급예시표, 해약환급금, 압류금지, 가입(희망)장려금, 공제계약대출 안내(일반·의료·재해·회생·파산대출), 기준이율 공시(2026년 4분기 3.4%), 대출이자율 공시(2026년 3·4분기 연 4.1%)
– 중소기업중앙회 발표(2026.7.1.): 월 150만원·연 1,800만원 납입 한도, 3분기 기준이율 3.4%·폐업·사망 3.7% (아시아경제·부산일보 보도)
– 중소기업중앙회 광주전남지역본부, 노란우산 자연재난 지원 안내 (재해대출·중간정산)
– 중소벤처기업부·중소기업중앙회, 노란우산 발전방안(2023.7.19.): 지급 사유 8가지 확대, 중간정산, 회생·파산 무이자 대출 (이데일리·이투데이 보도)
– 국세청 국세상담센터, 노란우산공제 소득공제 상담
– 찾기쉬운 생활법령정보, 소기업·소상공인 공제사업 가입 등
이 글은 정보 제공 목적입니다.
공제금·해약환급금 실제 금액은 중소기업중앙회 조회 결과가 기준입니다.
확인 시점: 2026년 9월 28일.